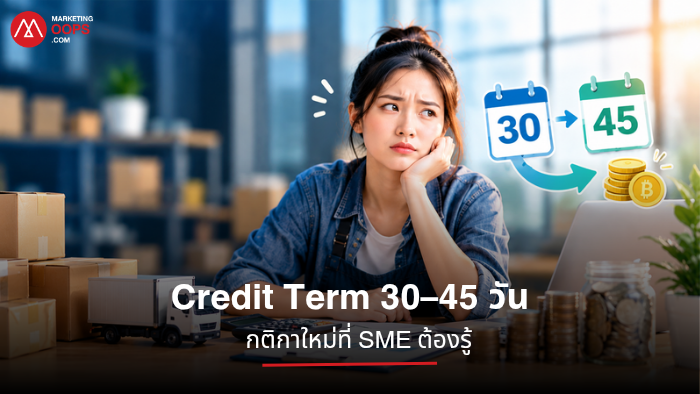
หลายธุรกิจแม้สินค้าจะส่งถึงปลายทางแล้ว งานเสร็จสมบูรณ์แล้ว และใบแจ้งหนี้ถูกส่งเรียบร้อยแล้ว แต่ผู้ประกอบการอาจยังต้องรอเงินอีกหลายสัปดาห์หรือหลายเดือน ปัญหาทั้งหมดนี้เรียกว่า “Credit Term” หรือระยะเวลาการให้สินเชื่อการค้า ขณะที่ต้นทุนการดำเนินธุรกิจไม่ได้หยุดรอไปด้วย ทั้งค่าแรงพนักงานต้องจ่ายทุกเดือน ค่าวัตถุดิบต้องชำระตามกำหนด ค่าเช่าและค่าสาธารณูปโภคยังคงเดินต่อไป และหากต้องรับคำสั่งซื้อรอบใหม่ ก็จำเป็นต้องมีเงินทุนก้อนใหม่สำหรับเริ่มต้นการผลิตอีกครั้ง
ถือเป็นความย้อนแย้งของธุรกิจขนาดเล็กจำนวนไม่น้อยที่จะต้องเผชิญ แม้ยอดขายอาจเติบโตแต่กลายเป็นเงินสดกลับไม่เพียงพอสำหรับการดำเนินกิจการ และกลายเป็นเงื่อนไขสำคัญในสัญญาซื้อขาย และยังเป็นปัจจัยสำคัญที่กำหนดว่า SME จะสามารถดำเนินธุรกิจต่อไปได้อย่างมั่นคงเพียงใด
Credit Term คืออะไรสำหรับคนไม่เคยทำธุรกิจ
ลองนึกภาพว่า หากเราลงทุนเปิดร้านขายส่งสินค้ามากมาย แล้วมีร้านสะดวกซื้อขนาดใหญ่มาสั่งซื้อสินค้าจำนวนมาก ทำให้ร้านของเราต้องสั่งให้ผู้ผลิตเร่งผลิตสินค้าและส่งของให้ครบตามคำสั่งซื้อ แต่ร้านสะดวกซื้อรายใหญ่กลับไม่ได้จ่ายเงินให้ทันทีหลังจากที่รับสินค้าไปแล้ว โดยกำหยดระยะเวลาอีก 45 วันจะจ่ายเงินค่สินค้าทั้งหมดให้ นั่นหมายความว่า เราจะต้องรอไปอีก 45 วันกว่าที่รายได้จากการขายสินค้ารอบนี้จะเข้ามา
Credit Term ส่งผลกระทบต่อธุรกิจ
สิ่งนี้ทางธุรกิจเรียกกันว่า “Credit Term” หรือระยะเวลาเครดิตการค้า เพื่อให้เข้าใจง่ายที่สุด คือระยะเวลาที่ผู้ซื้อได้รับสินค้าไปขายก่อน แต่สามารถชำระเงินภายหลังตามระยะเวลาและเงื่อนไขที่ตกลงกันไว้ ทำให้ Credit Term มีผลกระทบต่อธุรกิจ อย่างเช่น
1. ผลกระทบเงินสดที่ใช้หมุนเวียนในกิจการ
หลีกเลี่ยงไม่ได้ที่ Credit Term จะกระทบกับกระแสเงินสดหมุนเวียน (Cash Flow) สมมติว่า ถ้าเราเป็นเจ้าของโรงงานผลิตสินค้า ต้องจ่ายเงินซื้อวัตถุดิบ 40,000 บาท จ่ายค่าแรง 20,000 บาท และมีค่าใช้จ่ายอื่น ๆ อีก 10,000 บาท โดยรวมแล้วธุรกิจของเราต้องจ่ายเงินออกไปเป็นต้นทุนก่อน 70,000 บาท แต่ขายออกไปในราคา 80,000 บาทคืดเป็นกำไร 10,000 บาท แต่ผู้ซื้อยังไม่จ่ายเงินค่าสินค้าให้โดยคิด Credit Term 45 วัน
แน่นอนว่า รายได้จากการขายสินค้าถือว่าธุรกิจได้กำไร แต่ในความเป็นจริงตอนนี้เงิน 80,000 บาทยังไม่เข้ามาในบัญชี การจะสั่งสินค้าลอตใหม่ก็ต้องรอไปอีก 45 วันเงินถึงจะเข้ามาในบัญชี แต่ถ้าช่วงนั้นมีคำสั่งซื้อเข้ามาเพิ่มอีกอาจต้องมองหาเงินทุนเพิ่มเติม นั่นคือเหตุผลว่าทำไมธุรกิจจึงควรจะต้องมีเงินทุนสำรองเพื่อให้ธุรกิจสามารถเดินหน้าต่อไปได้
2. ผลกระทบด้านกำไรและต้นทุนทางการเงิน
สำหรับธุรกิจที่ไม่มีเงินทุนสำรอง การรอรับเงินนาน ๆ อาจทำให้ธุรกิจในช่วงเวลานั้นต้องกู้เงินมาหมุนเวียนมาใช้เป็นทุนในระหว่างรอระยะเวลาชำระเงิน เมื่อมีการกู้ยืมเงินก็หมายถึงดอกเบี้ยและค่าธรรมเนียมที่จะเป็นภาระผูกพัน ทำให้กำไรของธุรกิจที่ได้มาต้องมาหมดไปกับดอกเบี้ยและค่าธรรมเนียม ตัวอย่างเช่น ธุรกิจเราควรได้กำไรจากการขายสินค้า 10,000 บาท แต่ต้องเสียดอกเบี้ยจากการกู้ยืนเงินมาเป็นต้นทุนถึง 8,000 บาทเพราะติด Credit Term กำไรสุทธิที่ควรได้ก็อาจจะลดลง
3.ผลกระทบต่อโอกาสในการรับงานใหม่
สมมติว่า ธุรกิจเรามีเงินทุนหมุนเวียน 200,000 บาท และใช้เงินเป็นทุนผลิตสินค้าและกว้านซื้อสินค้าไปเกือบหมดเงินทุนราว 170,000 บาท หากผู้ซื้อติด Credit Term จำนวน 45 วัน ในช่วงระยะเวลาที่รอ 45 วันอาจมีผู้ซื้อรายใหม่ต้องการสินค้า แต่กลับไม่มีเงินเพียงพอที่จะรับคำสั่งซื้อจากผู้ซื้อรายใหม่ได้ ทำให้ธุรกิจเสียโอกาสในการคว้าดีล (Deal) นั้น แม้ว่าดีลนั้นอาจจะสามารถสร้างกำไรได้ดีกว่าผู้ซื้อรายแรกก็ตาม
Credit Term เงื่อนไขที่เป็นภาระของ SME
ในโลกธุรกิจ การซื้อขายสินค้าโดยไม่ต้องชำระเงินทันทีหรือ Credit Term เป็นเรื่องปกติ ผู้ซื้อสามารถรับสินค้าไปก่อนและชำระเงินภายหลังตามระยะเวลาที่ตกลงกัน เช่น 15 วัน, 30 วัน, 45 วัน หรือ 60 วัน ระบบนี้ช่วยให้ผู้ซื้อบริหารกระแสเงินสดได้สะดวกขึ้น ขณะเดียวกันก็เปิดโอกาสให้ผู้ขายเข้าถึงผู้ซื้อรายใหญ่และสามารถเพิ่มยอดขายได้ อย่างไรก็ตาม หากผู้ขายเป็นธุรกิจขนาดเล็กที่มีเงินทุนจำกัด การรอรับชำระเงินเป็นเวลานานอาจกลายเป็นต้นทุนที่มองไม่เห็น
สมมติว่า SME แห่งหนึ่งต้องใช้เงินซื้อวัตถุดิบ จ่ายค่าแรง และผลิตสินค้ามูลค่า 500,000 บาท ก่อนส่งมอบสินค้าให้ผู้ซื้อรายใหญ่ หากต้องรอรับเงิน 60 วัน ผู้ประกอบการอาจต้องหาเงินทุนอย่างการกู้เงิน เพื่อมารองรับค่าใช้จ่ายระหว่างนั้นด้วยตัวเอง ทั้งที่ในทางบัญชีถือว่าการค้าเกิดขึ้นแล้วสำเร็จแล้ว แต่ในความเป็นจริงเงินสดยังไม่เข้ามาอยู่ในมือ หากธุรกิจมีคำสั่งซื้อเพิ่มขึ้นหลายรายการ ปัญหานี้ยิ่งขยายตัว เพราะยิ่งขายมากก็ยิ่งต้องใช้เงินทุนหมุนเวียนมากขึ้นตามไปด้วย
ในบางกรณี ผู้ประกอบการอาจต้องพึ่งพาสินเชื่อเงินกู้เพื่อชำระค่าใช้จ่ายระหว่างรอเงินจากคู่ค้า ทำให้มีภาระดอกเบี้ยเพิ่มขึ้น และลดกำไรที่ควรจะได้รับจากการขายสินค้า
กติกาใหม่ Credit Term สู่ความเป็นธรรม
ปัญหานี้แม้จะมีมานานแต่ก็ยังไม่เคยมีใครเป็นเจ้าภาพในการแก้ไขปัญหา ทำให้ คณะกรรมการการแข่งขันทางการค้า (กขค.) ได้ออกประกาศเรื่องการปฏิบัติทางการค้าที่เป็นธรรมเกี่ยวกับระยะเวลาการให้สินเชื่อการค้า โดยเฉพาะผู้ประกอบการธุรกิจ SME โดยประกาศดังกล่าวเผยแพร่ในราชกิจจานุเบกษาเมื่อวันที่ 2 ตุลาคม 2569 และมีกำหนดเริ่มบังคับใช้วันที่ 2 พฤศจิกายน 2569
โดยในประกาศดังกล่าว ได้กำหนดกรอบระยะเวลาการชำระเงินสำหรับธุรกรรมที่เข้าเงื่อนไข ดังนี้
- ต้องจ่ายเงินไม่เกิน 30 วัน สำหรับธุรกรรมที่เกี่ยวข้องกับสินค้าเกษตรหรือผลิตภัณฑ์เกษตรแปรรูปขั้นต้นที่มีกระบวนการผลิตไม่ซับซ้อน
- ต้องจ่ายไม่เกิน 45 วัน สำหรับธุรกรรมการค้า การผลิต และบริการทั่วไปที่อยู่ในขอบเขตประกาศ
โดยประกาศฉบับนี้มีเป้าหมายเพื่อให้ผู้ประกอบการ SME ได้รับความชัดเจนมากขึ้นเกี่ยวกับระยะเวลาที่ควรได้รับชำระเงิน ลดโอกาสที่ผู้ซื้อในฐานะผู้ประกอบการรายใหญ่จะดึงเวลาการชำระเงินตามอำเภอใจหรือไม่มีเหตุผล และช่วยให้ธุรกิจขนาดเล็กสามารถวางแผนกระแสเงินสดได้ดีขึ้น
อย่างไรก็ตาม กรอบเวลาดังกล่าวไม่ได้หมายความว่าทุกธุรกรรมระหว่างผู้ซื้อและผู้ขายทุกรายจะต้องใช้เงื่อนไขเดียวกันโดยอัตโนมัติ โดยยังคงต้องพิจารณาคุณสมบัติของคู่ค้า ประเภทของธุรกรรม ข้อตกลงเดิม และข้อยกเว้นตามหลักเกณฑ์ที่เกี่ยวข้อง หากคู่ค้าเคยตกลงกำหนดระยะเวลาชำระเงินที่สั้นกว่ากรอบใหม่ไว้แล้ว ไม่ควรนำประกาศนี้มาใช้เป็นเหตุสำหรับขยายระยะเวลาชำระเงินให้ยาวนานขึ้น
มาตรการเหล่านี้สะท้อนแนวคิดสำคัญว่า การทำธุรกิจที่เป็นธรรมควรตั้งอยู่บนกติกาที่ชัดเจน ตรวจสอบได้ และคำนึงถึงผลกระทบต่อคู่ค้า
ประกาศที่อาจมีผลต่อเศรษฐกิจทั้งระบบ
ลองคิดในแง่ร้ายดูว่า ถ้าธุรกิจขนาดใหญ่ที่มีเงินทุนสำรองอยู่ได้หลายเดือน มาซื้อสินค้ากับธุรกิจ SME ที่มีต้นทุนจำกัด การดึงเวลา Credit Term ให้ยาวนานจะกลายเป็นผลดีเฉพาะธุรกิจขนาดใหญ่ โดยข้อมูลจาก กระทรวงพาณิชย์ ระบุว่า การลดระยะเวลารับชำระเงินจาก 60 วันเหลือ 45 วัน อาจช่วยเพิ่มเงินทุนหมุนเวียนให้ SME ได้ประมาณ 250,000 ล้านบาท และหากลดจาก 90 วันเหลือ 45 วัน อาจช่วยเพิ่มเงินทุนสภาพคล่องได้ถึงประมาณ 750,000 ล้านบาท
เมื่อเงินกลับเข้าสู่ธุรกิจ SME ได้เร็วขึ้น ผู้ประกอบการสามารถนำเงินไปซื้อวัตถุดิบ จ่ายค่าจ้างแรงงาน ลงทุนในเครื่องจักร รับคำสั่งซื้อใหม่ หรือชำระหนี้ที่เกิดจากการดำเนินงานได้เร็วขึ้น เงินจำนวนนี้จึงสามารถหมุนเวียนไปสร้างกิจกรรมทางเศรษฐกิจรอบใหม่ แทนที่จะค้างอยู่ในกระบวนการรอชำระเงินเป็นเวลานาน
แล้ว SME ต้องเตรียมตัวอย่างไร สิ่งแรกคือการทบทวนสัญญาซื้อขายและเงื่อนไข Credit Term ที่มีอยู่ โดยเฉพาะธุรกิจที่จำหน่ายสินค้าให้ผู้ซื้อรายใหญ่ ทั้ง ห้างค้าปลีก ผู้จัดจำหน่ายรายใหญ่ โรงงาน หรือบริษัทที่มีรอบการวางบิลเฉพาะ สิ่งต่อมาคือการจัดเก็บหลักฐานการส่งมอบสินค้า การรับสินค้า ใบแจ้งหนี้ และเอกสารประกอบการวางบิลให้ครบถ้วน เพราะวันเริ่มนับระยะเวลาชำระเงินมักจะเป็นวันที่ส่งมอบสินค้าหรือให้บริการได้ตามข้อตกลง
สำหรับธุรกิจฝากขาย ต้องตรวจสอบหลักเกณฑ์เฉพาะด้วย เพราะการเริ่มนับระยะเวลาอาจหมายถึงวันที่สินค้าขายได้ตามจำนวนหรือสัดส่วนที่ตกลงกัน ไม่ใช่วันที่นำสินค้าไปวางฝากขาย นอกจากนี้ ผู้ประกอบการควรมีการติดตามทวงหนี้อย่างสม่ำเสมอ และเก็บหลักฐานการติดต่อเมื่อมีการเปลี่ยนแปลงเงื่อนไขหรือเกิดความล่าช้าในการชำระเงิน หากพบพฤติกรรมที่อาจเข้าข่ายการการค้าที่ไม่เป็นธรรม ควรตรวจสอบข้อเท็จจริงและสอบถามเจ้าหน้าที่ เพื่อประเมินแนวทางดำเนินการตามกฎหมายที่เกี่ยวข้อง
Credit Term 45 วัน อาจดูเหมือนเป็นรายละเอียดเล็ก ๆ ในระบบบัญชีและการจัดซื้อของธุรกิจ แต่สำหรับ SME ที่ต้องบริหารเงินทุกบาทอย่างระมัดระวัง ระยะเวลาดังกล่าวถือเป็นช่วงเวลาชี้เป็นชี้ตายของธุรกิจ ดังนั้นธุรกิจที่แข็งแรงไม่ได้มีแค่ยอดขายที่เติบโตเท่านั้น แต่ต้องมีเงินทุนหมุนเวียนสำรองที่เพียงพอด้วย เพราะไม่มีทางรู้เลยว่าอนาคตจะเกิดอะไรขึ้น การมีเงินทุนสำรองจะช่วยให้ธุรกิจสามารถเดินหน้าต่อไปได้อย่างยั่งยืน
Source: กรมพัฒนาธุรกิจการค้า, กระทรวงพาญิชย์