น้ำลดแล้วอย่าเพิ่งรีบทิ้งสินค้าที่เสียหาย เช็กลิสต์นี้ช่วยให้ธุรกิจเก็บหลักฐานสำหรับการเคลมประกัน ปรับยอดสต็อก ลงบัญชี และตรวจประเด็น VAT ให้ตรวจสอบย้อนหลังได้ตั้งแต่วันแรก
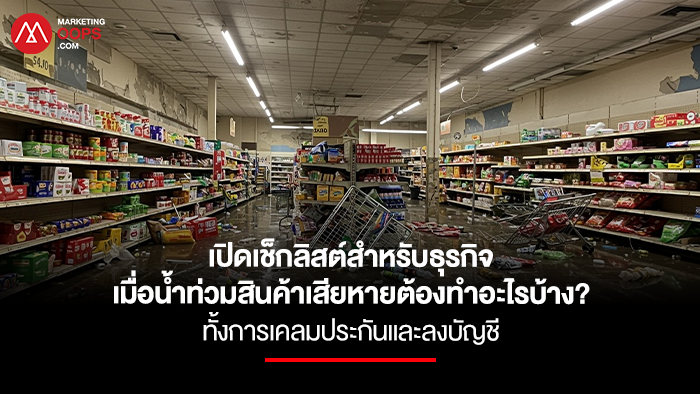
โกดังถูกน้ำท่วม กล่องพัง สินค้าเปียก อาหารเน่า หรือเครื่องใช้ไฟฟ้าใช้งานต่อไม่ได้ ภาพหลังน้ำลดอาจทำให้หลายธุรกิจอยากรีบเคลียร์พื้นที่และขนของเสียออกไปให้เร็วที่สุด
ก่อนสินค้าเหล่านั้นจะออกจากโกดัง ธุรกิจควรทำให้ครบ 3 เรื่อง คือ เก็บหลักฐาน แจ้งบริษัทประกัน และบันทึกเส้นทางของสินค้า
เพราะในระบบบัญชี สินค้าที่เสียหายอาจยังปรากฏอยู่ในฐานะสินค้าคงเหลือ หากของจริงถูกนำไปทิ้งแล้ว แต่ไม่มีเอกสารอธิบายว่าหายไปไหน ธุรกิจอาจต้องย้อนกลับมาตอบคำถามเรื่องยอดสต็อก การบันทึกรายจ่าย ภาษีมูลค่าเพิ่ม และค่าสินไหมประกันภัยในภายหลัง
เช็กลิสต์ 8 ขั้นตอน ก่อนเคลมประกันและลงบัญชี
ก่อนเคลื่อนย้ายหรือทำลายสินค้า ลองใช้ Checklist นี้เป็นจุดเริ่มต้น
1. กั้นพื้นที่และแยกสินค้าที่เสียหาย: แยกสินค้าเสียหายออกจากสินค้าที่ยังขายหรือใช้งานได้ เพื่อป้องกันการปะปนและช่วยให้ตรวจนับง่ายขึ้น หากมีความเสี่ยงต่อชีวิต สุขภาพ หรือสิ่งแวดล้อม ให้ทำตามคำแนะนำของหน่วยงานที่เกี่ยวข้องและให้ความปลอดภัยมาก่อน
2. ถ่ายภาพและวิดีโอพื้นที่เกิดเหตุ: เก็บทั้งภาพกว้างของโกดัง ระดับน้ำ ชั้นวาง ลังสินค้า และภาพใกล้ของความเสียหาย เพื่อเชื่อมโยงให้เห็นว่าสินค้าเสียหายจากเหตุการณ์ใด
3. บันทึกรายละเอียดของสินค้า: จัดทำรายการ SKU ชื่อสินค้า จำนวน หน่วย ตำแหน่งจัดเก็บ รวมถึง Lot Number หรือ Serial Number หากมี
4. ระบุมูลค่าต้นทุนตามข้อมูลบัญชี: ข้อมูลนี้จะช่วยให้ฝ่ายบัญชีกระทบยอดสินค้าคงเหลือและพิจารณามูลค่าความเสียหายได้
5. เก็บหลักฐานเกี่ยวกับเหตุการณ์น้ำท่วม: นอกจากภาพในสถานประกอบการ อาจรวบรวมประกาศจากหน่วยงานในพื้นที่ เอกสารจากเจ้าของอาคารหรือนิคมอุตสาหกรรม และรายงานเหตุการณ์ที่เกี่ยวข้องกับกิจการ
6. แจ้งบริษัทประกันและผู้เกี่ยวข้องตั้งแต่ต้น: ประสานฝ่ายคลัง บัญชี การเงิน ผู้สอบบัญชี ผู้ดูแลภาษี และบริษัทประกัน เพื่อให้แต่ละฝ่ายตรวจเงื่อนไขและระบุหลักฐานที่ต้องใช้ก่อนเคลื่อนย้ายหรือทำลายซาก
7. บันทึกการอนุมัติและการทำลาย: เอกสารควรระบุว่าใครเป็นผู้ตรวจ ใครอนุมัติให้ทำลาย ทำลายเมื่อไร ใช้วิธีใด จำนวนเท่าไร และมีใครร่วมเป็นพยาน
8. เก็บทุกอย่างไว้ในแฟ้มเหตุการณ์เดียวกัน: รวมภาพถ่าย รายการสินค้า มูลค่าต้นทุน เอกสารอนุมัติ หลักฐานการทำลาย และเอกสารประกันไว้ด้วยกัน เพื่อให้ตรวจสอบย้อนหลังได้ตั้งแต่ต้นจนจบ
เคลมประกัน: แจ้งก่อนเคลื่อนย้ายหรือทำลายซาก
ธุรกิจที่มีประกันควรแจ้งบริษัทประกันตั้งแต่พบความเสียหาย และก่อนเคลื่อนย้ายหรือทำลายซาก เพื่อให้ผู้รับประกันตรวจสอบความคุ้มครอง ระบุหลักฐานที่ต้องใช้ และดำเนินการสำรวจความเสียหายตามเงื่อนไขกรมธรรม์
ภาพถ่าย รายการสินค้า มูลค่าต้นทุน และหลักฐานการทำลาย ควรเชื่อมโยงกันได้ เพื่ออธิบายว่าสินค้าใดเสียหายจากเหตุการณ์นี้ และถูกจัดการต่ออย่างไร
ลงบัญชีและ VAT: ต้องอธิบายว่าสต็อกหายไปไหน
สำหรับผู้ประกอบการจดทะเบียน VAT กรณีตรวจพบว่ามีสินค้าขาดจากรายงานสินค้าและวัตถุดิบ จะถือเป็นการขายสินค้าตามประมวลรัษฎากร และความรับผิด VAT เกิดขึ้นเมื่อมีการตรวจพบ
คำสั่งกรมสรรพากรที่ ป.81/2542 ระบุว่า ฐานภาษีของสินค้าที่ขาดให้คำนวณจากราคาตลาดในวันที่ตรวจพบ และยังมีหลักเกณฑ์เรื่องเบี้ยปรับที่เกี่ยวข้อง
ลองนึกภาพว่า ก่อนน้ำท่วมระบบระบุว่ามีสินค้าอยู่ 10,000 ชิ้น หลังเกิดเหตุสินค้าทั้งหมดถูกนำไปทิ้ง แต่ไม่มีการบันทึกการตรวจนับ การอนุมัติ และการทำลาย เมื่อกลับมาตรวจสต็อก ระบบจึงยังแสดง 10,000 ชิ้น ขณะที่ของจริงเหลือศูนย์
เอกสารความเสียหายจะช่วยอธิบายข้อเท็จจริงและเส้นทางของสินค้า แต่การมีเอกสารไม่ได้ทำให้พ้น VAT โดยอัตโนมัติ ธุรกิจต้องบันทึกและปรับยอดสต็อก รวมถึงดำเนินการทำลายให้ตรงกับข้อเท็จจริงและหลักเกณฑ์ที่เกี่ยวข้อง
สินค้าแต่ละประเภทมีขั้นตอนทำลายต่างกัน
สำหรับบริษัทหรือห้างหุ้นส่วนนิติบุคคลที่ต้องการนำต้นทุนของสินค้าเสียหายมาเป็นรายจ่ายในการคำนวณกำไรสุทธิ คำสั่งกรมสรรพากรที่ ป.79/2541 กำหนดแนวทางการทำลายของเสีย สินค้าเสื่อมคุณภาพ สินค้ามีตำหนิ สินค้าหมดอายุ และเศษซากไว้ โดยแบ่งแนวทางสำคัญออกเป็น 2 กลุ่ม
1. สินค้าที่โดยสภาพไม่สามารถเก็บรักษาไว้ได้
เช่น ผลิตภัณฑ์อาหาร เวชภัณฑ์ หรือเคมีภัณฑ์บางประเภท
กิจการต้องตรวจสอบสภาพสินค้าและได้รับอนุมัติจากผู้มีอำนาจก่อนทำลาย จากนั้นจัดให้ผู้แทนจากฝ่ายที่เกี่ยวข้อง เช่น คลังสินค้า บัญชี ฝ่ายขาย หรือฝ่ายตรวจสอบ ร่วมสังเกตการณ์และลงชื่อเป็นพยาน พร้อมเชิญผู้สอบบัญชีมาเป็นพยาน
กรณีนี้บริษัทหรือห้างหุ้นส่วนนิติบุคคลไม่จำเป็นต้องแจ้งให้เจ้าหน้าที่กรมสรรพากรมาร่วมเป็นพยานในการทำลาย
2. สินค้าที่สามารถเก็บรอการทำลายได้
หากสินค้าสามารถเก็บไว้เพื่อรวบรวมทำลายพร้อมกันเมื่อมีปริมาณเหมาะสม กิจการต้องดำเนินการตามขั้นตอนตรวจสอบ อนุมัติ และมีพยานเช่นเดียวกับกลุ่มแรก
นอกจากนี้ คำสั่ง ป.79/2541 ซึ่งแก้ไขเพิ่มเติมโดย ป.84/2542 กำหนดให้แจ้งการทำลายต่อสรรพากรพื้นที่หรือสรรพากรจังหวัดในท้องที่ที่รับผิดชอบล่วงหน้า 30 วันก่อนวันทำลาย โดยมีข้อยกเว้นสำหรับการทำลายที่อยู่ภายใต้การควบคุมของหน่วยงานราชการตามเงื่อนไขที่กำหนด
ดังนั้น คำแนะนำว่า “ของเสียทุกประเภทต้องแจ้งสรรพากรก่อนทิ้ง” จึงไม่ครอบคลุมทุกกรณี ธุรกิจต้องพิจารณาชนิดสินค้า สภาพสินค้า และวิธีทำลายร่วมกัน
ค่าสินไหมมีผลต่อการบันทึกรายจ่ายทางภาษี
มาตรา 65 ตรี (12) แห่งประมวลรัษฎากรกำหนดให้ผลเสียหายที่อาจได้รับกลับคืนจากการประกันหรือสัญญาคุ้มกัน เป็นรายจ่ายต้องห้ามในส่วนนั้น
แนวทางในคำสั่งกรมสรรพากรที่ ป.58/2538 ยังอธิบายกรณีผลเสียหายที่อยู่ระหว่างรอการชดใช้จากบริษัทประกันภัยไว้ด้วย หลักสำคัญคือธุรกิจไม่ควรนำความเสียหายทั้งหมดไปเป็นรายจ่ายทางภาษีทันที หากยังมีส่วนที่อาจได้รับชดเชย
การรับรู้ผลเสียหายและค่าสินไหมยังขึ้นกับข้อเท็จจริง เงื่อนไขกรมธรรม์ และรอบบัญชีของแต่ละกิจการ จึงควรให้ผู้ทำบัญชี ผู้สอบบัญชี หรือที่ปรึกษาภาษีตรวจสอบก่อนบันทึกรายการ
ก่อนทิ้ง ให้คิดเหมือนคนที่จะกลับมาตรวจย้อนหลัง
หลังน้ำท่วม ภารกิจสำคัญคือกู้พื้นที่และกลับมาเปิดดำเนินการให้เร็วที่สุด แต่สินค้าทุกชิ้นที่หายออกจากระบบควรมีข้อมูลอธิบายได้ว่า สินค้าอะไรเสียหาย เสียจำนวนเท่าไร เกิดจากอะไร มีมูลค่าเท่าไร ใครเป็นผู้ตรวจและอนุมัติ และสุดท้ายถูกทำลายหรือได้รับค่าสินไหมอย่างไร
ภาพที่ถ่ายไว้ในวันเกิดเหตุอาจกลายเป็นหลักฐานสำคัญในวันที่ต้องเคลมประกัน ปิดบัญชี หรืออธิบายว่าสินค้าที่เคยอยู่ในสต็อกหายไปไหน
หากธุรกิจมีสต็อกจำนวนมากหรือสินค้าที่ต้องควบคุมเป็นพิเศษ การเตรียม SOP สำหรับจัดการสินค้าคงเหลือเสียหายไว้ล่วงหน้าจะช่วยลดความสับสน ทำให้แต่ละฝ่ายใช้ข้อมูลชุดเดียวกัน และลดความเสี่ยงจากหลักฐานที่ไม่ครบเมื่อถึงเวลาตรวจสอบ
ทั้งนี้ข้อมูลในบทความนี้เป็นทั่วไปเพื่อช่วยให้ธุรกิจเห็นประเด็นที่ควรเตรียมหลักฐานและตรวจสอบ รายละเอียดอาจแตกต่างกันตามประเภทกิจการ สินค้า สถานะ VAT กรมธรรม์ และข้อเท็จจริงของแต่ละบริษัท ควรตรวจสอบกับผู้ทำบัญชี ผู้สอบบัญชี บริษัทประกัน หรือที่ปรึกษาที่เกี่ยวข้องก่อนดำเนินการ
ที่มา: กรมสรรพากร, คำสั่ง ป.81/2542, คำสั่ง ป.86/2542, คำสั่ง ป.58/2538