มีรายได้ มีอาชีพ แต่ไม่มีสลิปเงินเดือน ระบบการเงินจะมองเห็นกำลังจ่ายของคนกลุ่มนี้ได้อย่างไร คำถามนี้เกี่ยวข้องโดยตรงกับคนทำงานอิสระ พ่อค้าแม่ค้าออนไลน์ และคนที่มีรายได้หลายทาง ซึ่งอาจมีเงินเข้าต่อเนื่อง แต่ขาดเอกสารหรือประวัติสินเชื่อที่ใช้ประกอบการพิจารณาแบบเดิม
Marketing Oops! ใน Executive Playbook Series พูดคุยกับ ดร.ธีระชัย จรรยาสวัสดิ์ Chief Data Officer, LINE BK ถึงการใช้ Data และ AI พัฒนา Smart Credit Screening ตั้งแต่การเข้าใจลูกค้าที่มีข้อมูลทางการเงินจำกัด การเชื่อมบริการบน LINE ไปจนถึงผลลัพธ์และทิศทาง AI ในอุตสาหกรรมการเงินปี 2027
การใช้งาน Data และ AI เป็น DNA และจุดแข็งที่วางไว้ตั้งแต่ Day 1
LINE BK วาง Data และเทคโนโลยีเป็นจุดแข็งตั้งแต่เริ่มธุรกิจ โดยมองโอกาสในการให้บริการคนที่ไม่มีประวัติสินเชื่อหรือมีเอกสารทางการเงินไม่มากนัก คนกลุ่มนี้อาจมีความสามารถชำระหนี้ แต่ผู้ให้บริการต้องมีข้อมูลเพียงพอที่จะประเมินความเสี่ยงได้อย่างเหมาะสม
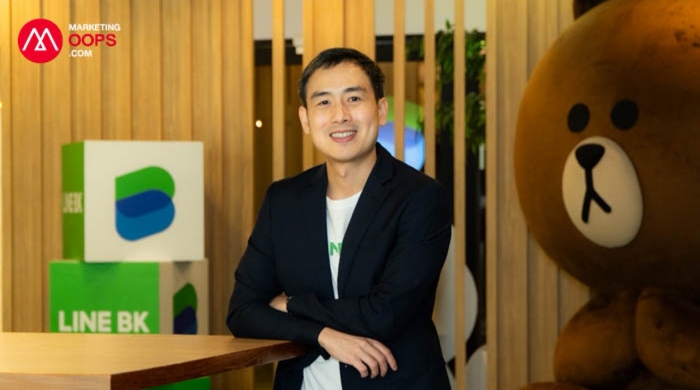
“จุดเริ่มต้นของเราหรือบอกว่าเป็น DNA ก็ได้นะ เรามองตั้งแต่ Day One เลยว่าเราจะต้องเอาตรงนี้เข้ามาใช้เป็นจุดแข็งที่ให้เราสู้ในตลาดได้”
ดร.ธีระชัยอธิบายว่า ความต้องการเงินเพื่อใช้ชีวิตและประกอบอาชีพมีอยู่แล้ว ขณะที่ผลิตภัณฑ์ทางการเงินมีทางเลือกเพิ่มขึ้น ทั้ง Nano Loan และ Buy Now Pay Later ทำให้ความต้องการสินเชื่อมีหลายบริบท ผู้ให้บริการจึงต้องเข้าใจว่าลูกค้าต้องการเงินไปทำอะไร และสินเชื่อระดับใดเหมาะกับกำลังจ่ายของเขา
โจทย์ของ AI คือการวิเคราะห์ข้อมูลที่หลากหลายและตีความได้ยากกว่ารายได้บนเอกสาร การมีข้อมูลมากจึงต้องมาพร้อมความสามารถในการเชื่อมโยงข้อมูล และการเตรียมบริบทให้ AI เข้าใจธุรกิจ ซึ่งเปรียบเทียบกับพนักงานใหม่ที่แม้เข้าถึงข้อมูลได้ ก็ยังต้องเรียนรู้ว่าข้อมูลแต่ละส่วนว่าหมายถึงอะไร
อีกความท้าทายอยู่ที่คนและต้นทุน เมื่อ LLM และ Generative AI เข้ามา LINE BK พบว่ายังมีสิ่งที่ต้องเตรียมตัวอีกมากมาย ไม่ว่าจะเป็น การเตรียมทีม ระบบ และข้อมูล จึงได้ตัดสินใจตั้งทีม AI เพื่อทดลองและสะท้อนกลับว่าต้องปรับอะไรบ้าง ขณะเดียวกัน รูปแบบธุรกิจและราคาของผู้ให้บริการเทคโนโลยีที่เปลี่ยนเร็ว ก็ทำให้การวางงบประมาณล่วงหน้ายากขึ้น
AI ช่วยประเมินกำลังจ่าย ควบคู่การวิเคราะห์วินัยทางการเงิน
สำหรับเทคโนโลยีอันน่าทึ่งที่ช่วยทีม LINE BK ทำงานได้อย่างมีประสิทธิภาพ ดร.ธีระชัยเรียกว่า Smart Credit Screening เป็นระบบที่ช่วยคัดกรองและประเมินสินเชื่อที่ดีได้ โดยเป็นการนำ Data และ AI มาช่วยพิจารณาความสามารถในการชำระหนี้และความเสี่ยงของผู้สมัคร โดยเฉพาะคนที่ไม่มีสลิปเงินเดือนหรือมีประวัติทางการเงินจำกัด ระบบใช้ข้อมูลหลายด้านประกอบกัน ทั้งข้อมูลทางการเงิน ประวัติจากเครดิตบูโรตามความเหมาะสม และข้อมูลจากธนาคารกสิกรไทย รวมถึงข้อมูลพฤติกรรมการใช้งาน LINE โดย AI ช่วยวิเคราะห์ความสัมพันธ์ของข้อมูลเหล่านี้เพื่อทำความเข้าใจผู้สมัครได้รอบด้านขึ้น
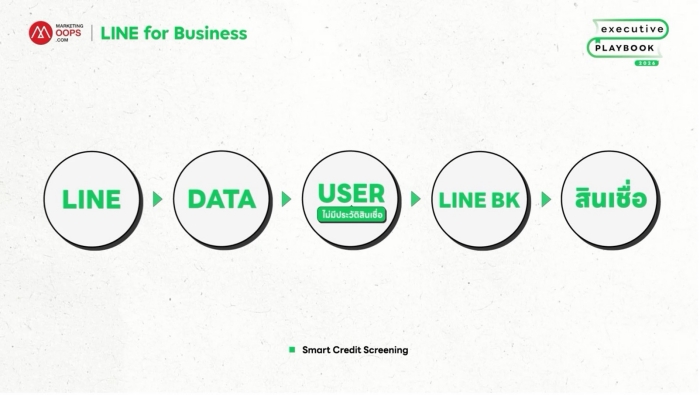
กรอบพิจารณาครอบคลุมความสามารถในการชำระหนี้และความตั้งใจชำระหนี้ หรือ Willingness เพราะรายได้กับวินัยทางการเงินต้องพิจารณาร่วมกัน สำหรับคนที่ไม่เคยมีประวัติสินเชื่อ ผู้ให้บริการจึงต้องอาศัยข้อมูลด้านอื่นเพิ่มเติม พร้อมดูเรื่องการปฏิบัติตามกฎหมายและการป้องกันการทุจริตด้วย
ในส่วนข้อมูลจาก LINE ดร.ธีระชัยย้ำว่า LINE BK ไม่ได้นำข้อความแชทส่วนตัวที่ผู้ใช้ส่งถึงกันมาประเมินสินเชื่อ ข้อมูลที่กล่าวถึงเป็นพฤติกรรมการใช้งาน เช่น ช่วงเวลาและความถี่ ซึ่งต้องพิจารณาร่วมกับข้อมูลอื่นอีกหลายด้าน พฤติกรรมเพียงอย่างเดียวจึงบอกวินัยทางการเงินหรือรับประกันผลอนุมัติไม่ได้
ก่อนใช้งานจริง ระบบต้องเรียนรู้จากตัวอย่างและข้อมูลในอดีต ผ่านการทดสอบว่าทำงานได้เหมาะสม และมีคนคอยกำกับในส่วนที่จำเป็น “หลัก ๆ คือเราต้องสอนเขาก่อน แล้วก็ต้องตรวจว่าเขาทำได้เหมาะสม และเราก็มีบางส่วนที่ต้องมีคนคอยเฝ้าดู เพราะเรื่องเงินเป็นเรื่องสำคัญของคน”
การดูแลข้อมูลวางอยู่บนหลักความปลอดภัย การใช้ให้ตรงวัตถุประสงค์ที่แจ้งไว้ การเคารพความเป็นส่วนตัวและปฏิบัติตาม PDPAตลอดจนความเป็นธรรมในการใช้ข้อมูล ดร.ธีระชัยมองว่าธุรกิจควรคำนึงถึงความเหมาะสมด้วย แม้บางเรื่องจะไม่มีข้อกฎหมายบังคับก็ตาม
นอกเหนือจากสินเชื่อ LINE BK ยังใช้ AI วิเคราะห์เสียงสนทนาของ Call Center เพื่อตรวจคุณภาพการสื่อสาร ความถูกต้อง และแนวทางการขายหรือให้ข้อมูล แล้วนำผลกลับมาปรับสคริปต์และการดูแลลูกค้าผ่าน Dashboard ที่ทีมติดตามทุกสัปดาห์
LINE Solutions เชื่อมการตลาดกับบริการในเส้นทางเดียวกัน
อีกเรื่องที่ไม่พูดไม่ได้คือการเชื่อมโยงกับ LINE ดร.ธีระชัยย้ำว่า การอยู่บน LINE ทำให้ LINE BK เชื่อมการหาลูกค้า การสื่อสาร และการสมัครบริการบนแพลตฟอร์มที่ผู้บริโภคคุ้นเคย “เราเกิดมาบน LINE เพราะฉะนั้นการใช้ LINE ในการ Interact กับลูกค้ามันอยู่ใน DNA เราอยู่แล้ว เราเริ่มตั้งแต่การหาลูกค้าก็ผ่าน LINE”
นอกจากนี้ LINE Ads เป็นอีกหนึ่งเครื่องมือที่ช่วยให้ LINE BK วางกลยุทธ์เข้าถึงลูกค้าได้แม่นยำยิ่งขึ้น ผ่านความสามารถในการกำหนดกลุ่มเป้าหมายจากข้อมูลการใช้งาน LINE ความสนใจ และพฤติกรรมการใช้งานอุปกรณ์มือถือ ทำให้แบรนด์สามารถเลือกสื่อสารกับกลุ่มลูกค้าที่มีแนวโน้มสนใจและเหมาะสมกับผลิตภัณฑ์ได้มากขึ้น ไม่ใช่เพียงการเข้าถึงคนจำนวนมาก แต่เป็นการเพิ่มคุณภาพของการเข้าถึงตั้งแต่ต้นทาง ก่อนเชื่อมต่อสู่การพูดคุยและสมัครบริการบน LINE ได้อย่างต่อเนื่อง สอดคล้องกับแนวคิด Embedded Finance ที่ผสานบริการทางการเงินเข้ากับแพลตฟอร์มที่ผู้บริโภคใช้งานในชีวิตประจำวัน
อย่างไรก็ตาม ความแม่นยำต้องเริ่มตั้งแต่การเลือกคนที่จะสื่อสารด้วย เพราะการเชิญชวนคนที่ไม่เหมาะกับสินเชื่อแล้วปฏิเสธภายหลัง อาจสร้างประสบการณ์ที่ไม่ดี “ถ้าเราไปโฆษณาผิดกลุ่ม เขามาสมัครแล้วเราไม่ให้สินเชื่อเขา เขาก็ต่อว่าเราได้นะ เพราะเราก็ไปชวนเขามา ดังนั้นตั้งแต่ตอนต้นทางจึงต้องแม่นยำและเลือกให้เหมาะสม”
สำหรับนักการตลาด บทเรียนจากกรณีนี้คือการวางแผนให้ไกลกว่าการพาคนมากดสมัคร ต้องเชื่อมกลุ่มลูกค้าที่มีแนวโน้มสนใจผลิตภัณฑ์
และคิดต่อถึงข้อมูลที่ลูกค้าจะได้รับ ขั้นตอนสมัคร ตลอดจนการดูแลหลังใช้บริการ โดยข้อมูลยังมีบทบาทช่วยให้ธุรกิจดิจิทัลเข้าใจและติดตามลูกค้า แม้ไม่ได้พบกันที่สาขา
Business Impact แจ้งผลเร็วขึ้นและตรวจคุณภาพบริการได้ทั่วถึง
จากการใช้เทคโนโลยีและข้อมูลที่ตอบโจทย์ธุรกิจและตรงใจลูกค้า ในด้านผลลัพธ์ที่ลูกค้าสัมผัสได้คือความสะดวกและรวดเร็ว ดร.ธีระชัยระบุว่า ลูกค้าบางกลุ่มที่มีข้อมูลพร้อมในระบบสามารถได้รับแจ้งผลอนุมัติภายในหนึ่งนาที (สำหรับลูกค้า KBank ที่มีรายการเดินบัญชี 6 เดือนขึ้นไป) เบื้องหลังมีทั้งการรวมข้อมูล ระบบอัตโนมัติ และ AI ทำงานร่วมกัน ความเร็วนี้จึงขึ้นอยู่กับความพร้อมของข้อมูลของแต่ละราย
ด้านการควบคุมคุณภาพ Call Center การใช้ AI ทำให้ LINE BK ตรวจได้ครอบคลุมทุกไฟล์เสียง หรือที่ ดร.ธีระชัยอธิบายว่า 100% จากเดิมที่การใช้คนฟังมีข้อจำกัดเมื่อปริมาณสายมาก ผลตรวจช่วยให้ทีมทบทวนการสื่อสารและปรับบริการได้ต่อเนื่อง
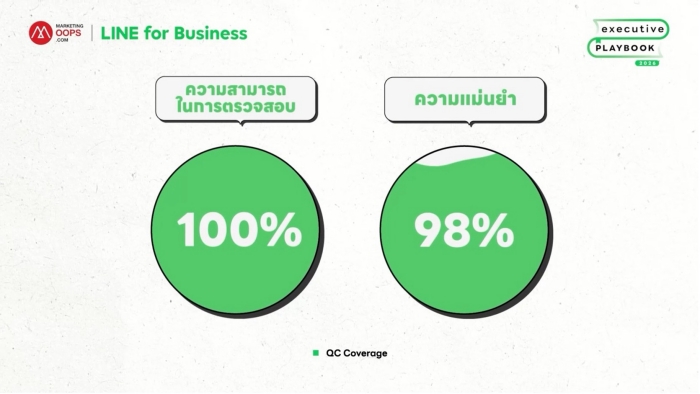
“ตอนนี้ตัวเลขล่าสุดอยู่ประมาณ 98% ที่ตรวจได้ตรงกับคน แต่แน่นอนมันก็เป็นตัวเลขทางสถิติ” ตัวเลขนี้หมายถึงผลตรวจคุณภาพด้วย AI ที่สอดคล้องกับการตรวจของคน ส่วน 100% หมายถึงความครอบคลุมของไฟล์เสียงที่ตรวจ ทั้งสองตัวเลขเป็นผลด้านคุณภาพบริการ ไม่ใช่อัตราความแม่นยำของการอนุมัติสินเชื่อ
ในมิติการทำงาน AI ยังช่วยลดภาระงานที่ไม่จำเป็นต้องใช้ความเชี่ยวชาญสูง เพื่อให้พนักงานมีเวลาทำงานที่ใช้ทักษะได้มากขึ้น “สิ่งหนึ่งที่เราเจอเลยคือ AI ที่เราเอามา ปลดล็อกคนได้มากกว่า ทำให้คนที่บางครั้งมี Skill สูงมากไม่ต้องเสียเวลากับงานที่ไม่จำเป็นต้องใช้ แล้วให้เขาไปปล่อยพลังกับเรื่องอื่น” ผลลัพธ์ที่ชัดที่สุด จึงอยู่ที่ความเร็ว การตรวจคุณภาพ และการใช้เวลาของทีมงานที่สั้นลง
2027 ปีแห่งการทดลองของธุรกิจการเงิน
เมื่อถามถึงวิสัยทัศน์ต่อโลกการเงินในอนาคต ดร.ธีระชัยมองว่า ปี 2027 น่าจะเป็นปีแห่งการทดลองของสถาบันการเงินและธุรกิจอื่น ๆ ผู้บริโภคมีโอกาสได้เห็น Use Case ใหม่ ๆ มากขึ้น และความคาดหวังต่อบริการจะสูงขึ้นตามประสบการณ์ ขณะที่ธุรกิจต้องเรียนรู้จากการใช้งานจริงเพื่อหาคำตอบว่า AI ช่วยเพิ่มรายได้หรือกำไรได้อย่างไร
และหนึ่งในวิสัยทัศน์ที่ทางผู้บริหาร LINE BK กำลังมองไปข้างหน้าคือเรื่อง AI Banking Agent บน LINE ที่ลูกค้าพูดคุยได้เหมือนมี Personal Banker และบอกความต้องการให้ช่วยจัดการ เช่น พิมพ์ขอให้ช่วยโอนเงินแทนการกดหลายขั้นตอน
“วันหนึ่งจะมี AI Banking Agent ที่อยู่บน LINE ที่คุณสามารถพูดคุยเหมือนเป็น Personal Banker เลย คุณอยากได้อะไร คุณบอกให้เขาจัดการให้ ผมว่าอันนั้นมีโอกาสไปถึง และน่าจะเร็วกว่าที่เราคิดด้วย”
ท้ายที่สุด สิ่งที่ ดร.ธีระชัยให้คำแนะนำองค์กรและธุรกิจต่างๆ เพื่อรับมือกับการเปลี่ยนแปลงของ AI ดร.ธีระชัยระบุว่า การคาดการณ์การพัฒนา AI เป็นไปได้ยาก เพราะเปลี่ยนแปลงอย่างรวดเร็ว ทว่า สิ่งแรกที่องค์กรควรทำ คือควรเริ่มจากโจทย์ที่เห็นประโยชน์ขององค์กรเป็นสำคัญ เช่น การวิเคราะห์ภาพ เสียง วิดีโอ หรืองานภายในที่ช่วยเพิ่ม Productivity พร้อมทำให้ผู้บริหารและทีมเข้าใจเป้าหมายร่วมกัน
“ถ้าคุณรอให้พร้อม คุณอาจจะไม่ทันแล้ว ดังนั้น แนะนำให้เริ่มเดินเลย แต่ก็เริ่มเดินอย่างมีความรอบคอบที่สุด” บทเรียนที่เขาฝากไว้คือ ทุกครั้งที่เปลี่ยนกระบวนการด้วย AI ต้องมองผลกระทบต่อส่วนอื่นขององค์กรด้วย เพราะระบบที่ทำงานเร็วขึ้นหนึ่งจุดจะสร้างประโยชน์ได้เต็มที่ เมื่อคน ข้อมูล และขั้นตอนที่เกี่ยวข้องพร้อมทำงานต่อกัน
*คำแนะนำสำหรับผลิตภัณฑ์สินเชื่อ: กู้เท่าที่จำเป็นและชำระคืนไหว ดอกเบี้ยวงเงินให้ยืม 18%-25% ต่อปี ดอกเบี้ยวงเงินให้ยืมนาโน 33% ต่อปี