“เงิน” เป็นส่วนหนึ่งของระบบแลกเปลี่ยนในสังคมมนุษย์มายาวนาน นับตั้งแต่ก่อนจะมีเหรียญ-ธนบัตร ไปจนถึงสกุลเงินดิจิทัล เช่น Cryptocurrency, Central Bank Digital Currency (CBDC) และการใช้จ่ายผ่านระบบดิจิทัล มนุษย์ใช้สิ่งมีค่าเป็นสื่อกลางในการแลกเปลี่ยน แล้วจึงค่อยๆ วิวัฒนาการไปตามยุคสมัย
แม้วิวัฒนาการของเงินจะเปลี่ยนไป แต่สิ่งหนึ่งที่ไม่เคยเปลี่ยน คือ “Trust” หรือความเชื่อมั่นของผู้คน ตั้งแต่หน่วยงานภาครัฐที่กำกับดูแล สถาบันการเงิน ไปจนถึงความเชื่อมั่นในเครือข่าย, แพลตฟอร์ม และเทคโนโลยีที่อยู่เบื้องหลังระบบการเงิน
ยิ่งเวลานี้โลกการเงินจึงกำลังเดินเข้าสู่บทใหม่ที่เรียกว่า “Agentic Finance” นั่นคือ AI จะเป็นผู้ช่วยจัดการทางการเงินที่เข้าใจ Intent หรือความต้องการของคน โดยอยู่ภายใต้การควบคุมของมนุษย์
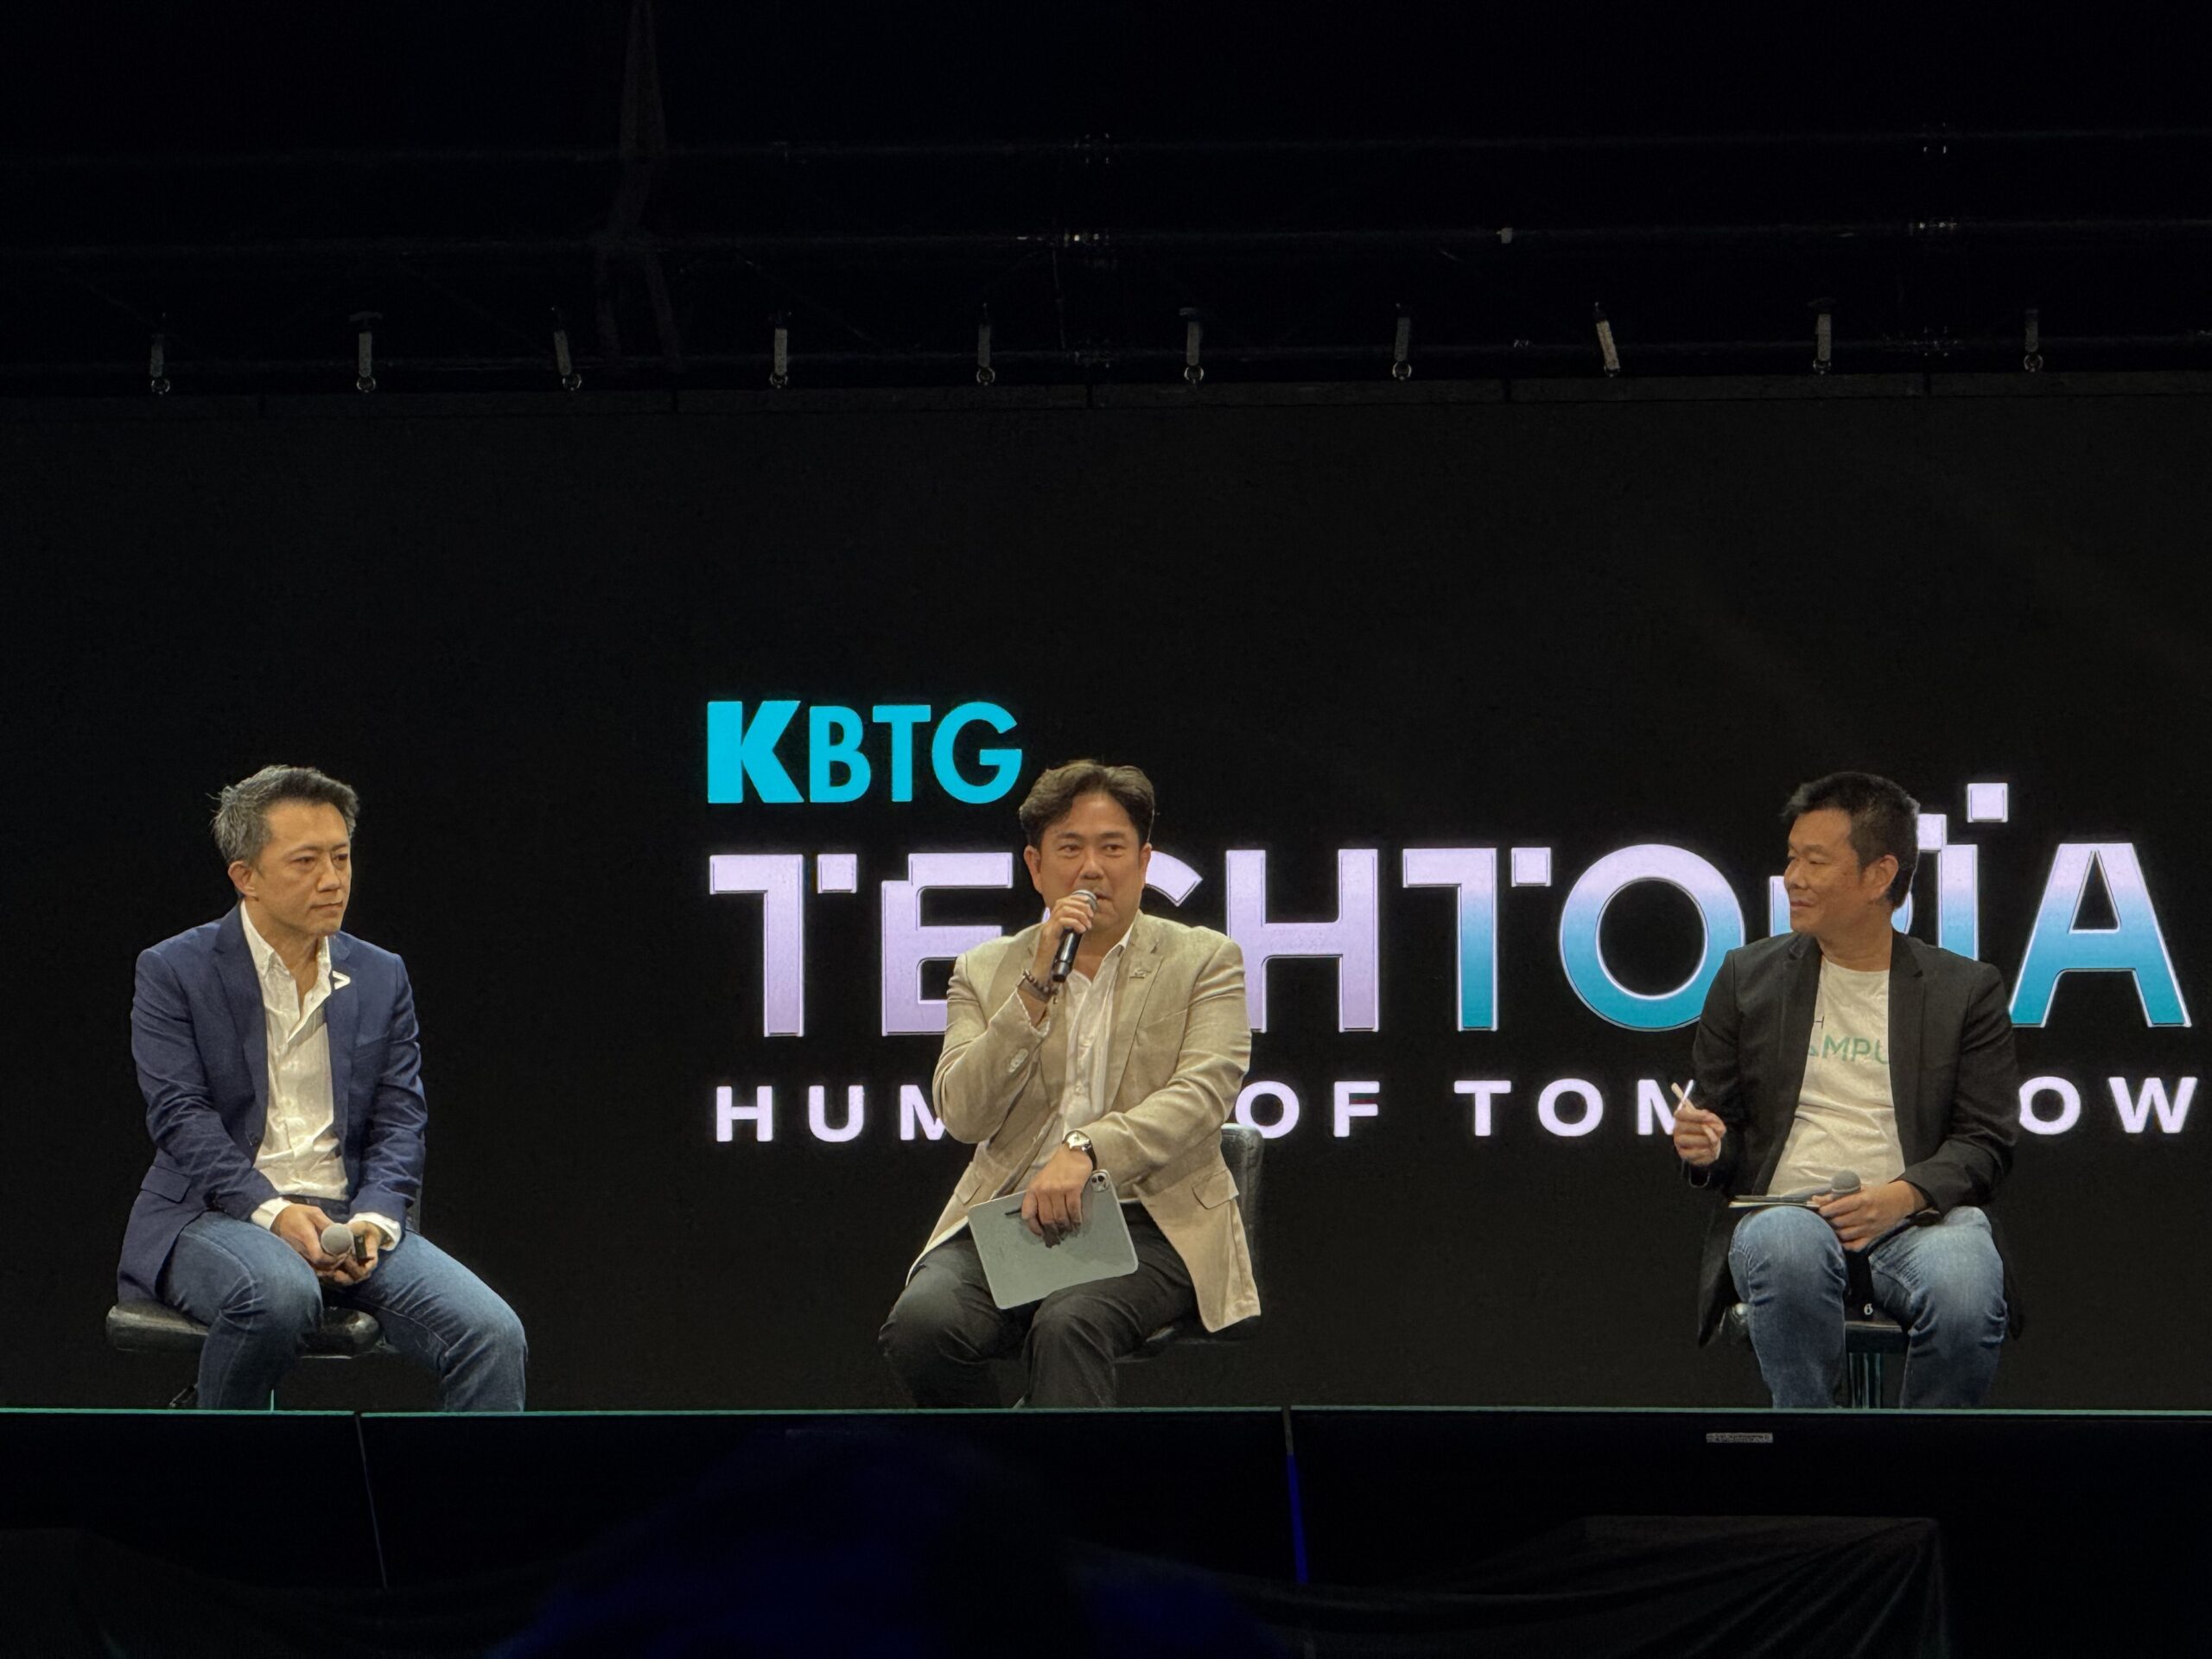
หนึ่งในเซสชั่นที่น่าสนใจจากงานสัมมนา KBTG Techtopia: Human of Tomorrow คือ Future Money: 2026 FinTech Trends to Watch โดย คุณอภิชาต อรุณคุณารักษ์ Managing Director, Head of Digital Core, Accenture (Thailand) และ ดร.พิพัฒน์พงศ์ โปษยานนท์ ผู้จัดการใหญ่ ธนาคารกสิกรไทย ร่วมกันฉายภาพเทรนด์การเงินที่น่าจับตา ตั้งแต่วิวัฒนาการของการเงิน, เทรนด์การเงินที่สำคัญ ไปจนถึงการเข้าสู่ยุค Agentic Finance
Key Takeaways:
- วิวัฒนาการการเงินขับเคลื่อนด้วย “Trust” จากทองคำ, ธนบัตร-เหรียญ, บัตร, Online Banking และ Cryptocurrency สู่ Agentic Finance ที่ความเชื่อมั่นกำลังขยับไปสู่ “Trust in Intelligence”
- โลกเดินหน้าสู่ Digital Payment มากขึ้น สัดส่วน Digital Payment ในประเทศไทย อยู่ที่ 95% มากกว่าค่าเฉลี่ยระดับโลกถึง 3 เท่า ซึ่งอยู่ที่ 28% แต่ “เงินสด” ยังคงมีบทบาทสำคัญต่อระบบการเงิน และการทำธุรกรรมต่างๆ
- จับตา 4 เทรนด์การเงินแห่งอนาคต ได้แก่ โลกการเงินแบ่งขั้วมากขึ้น, การใช้ Stablecoin, การเงินที่อยู่ในทุกประสบการณ์ของผู้คน และ Agentic AI ที่ AI ช่วยจัดการเงิน โดยมนุษย์ยังเป็นผู้ควบคุม
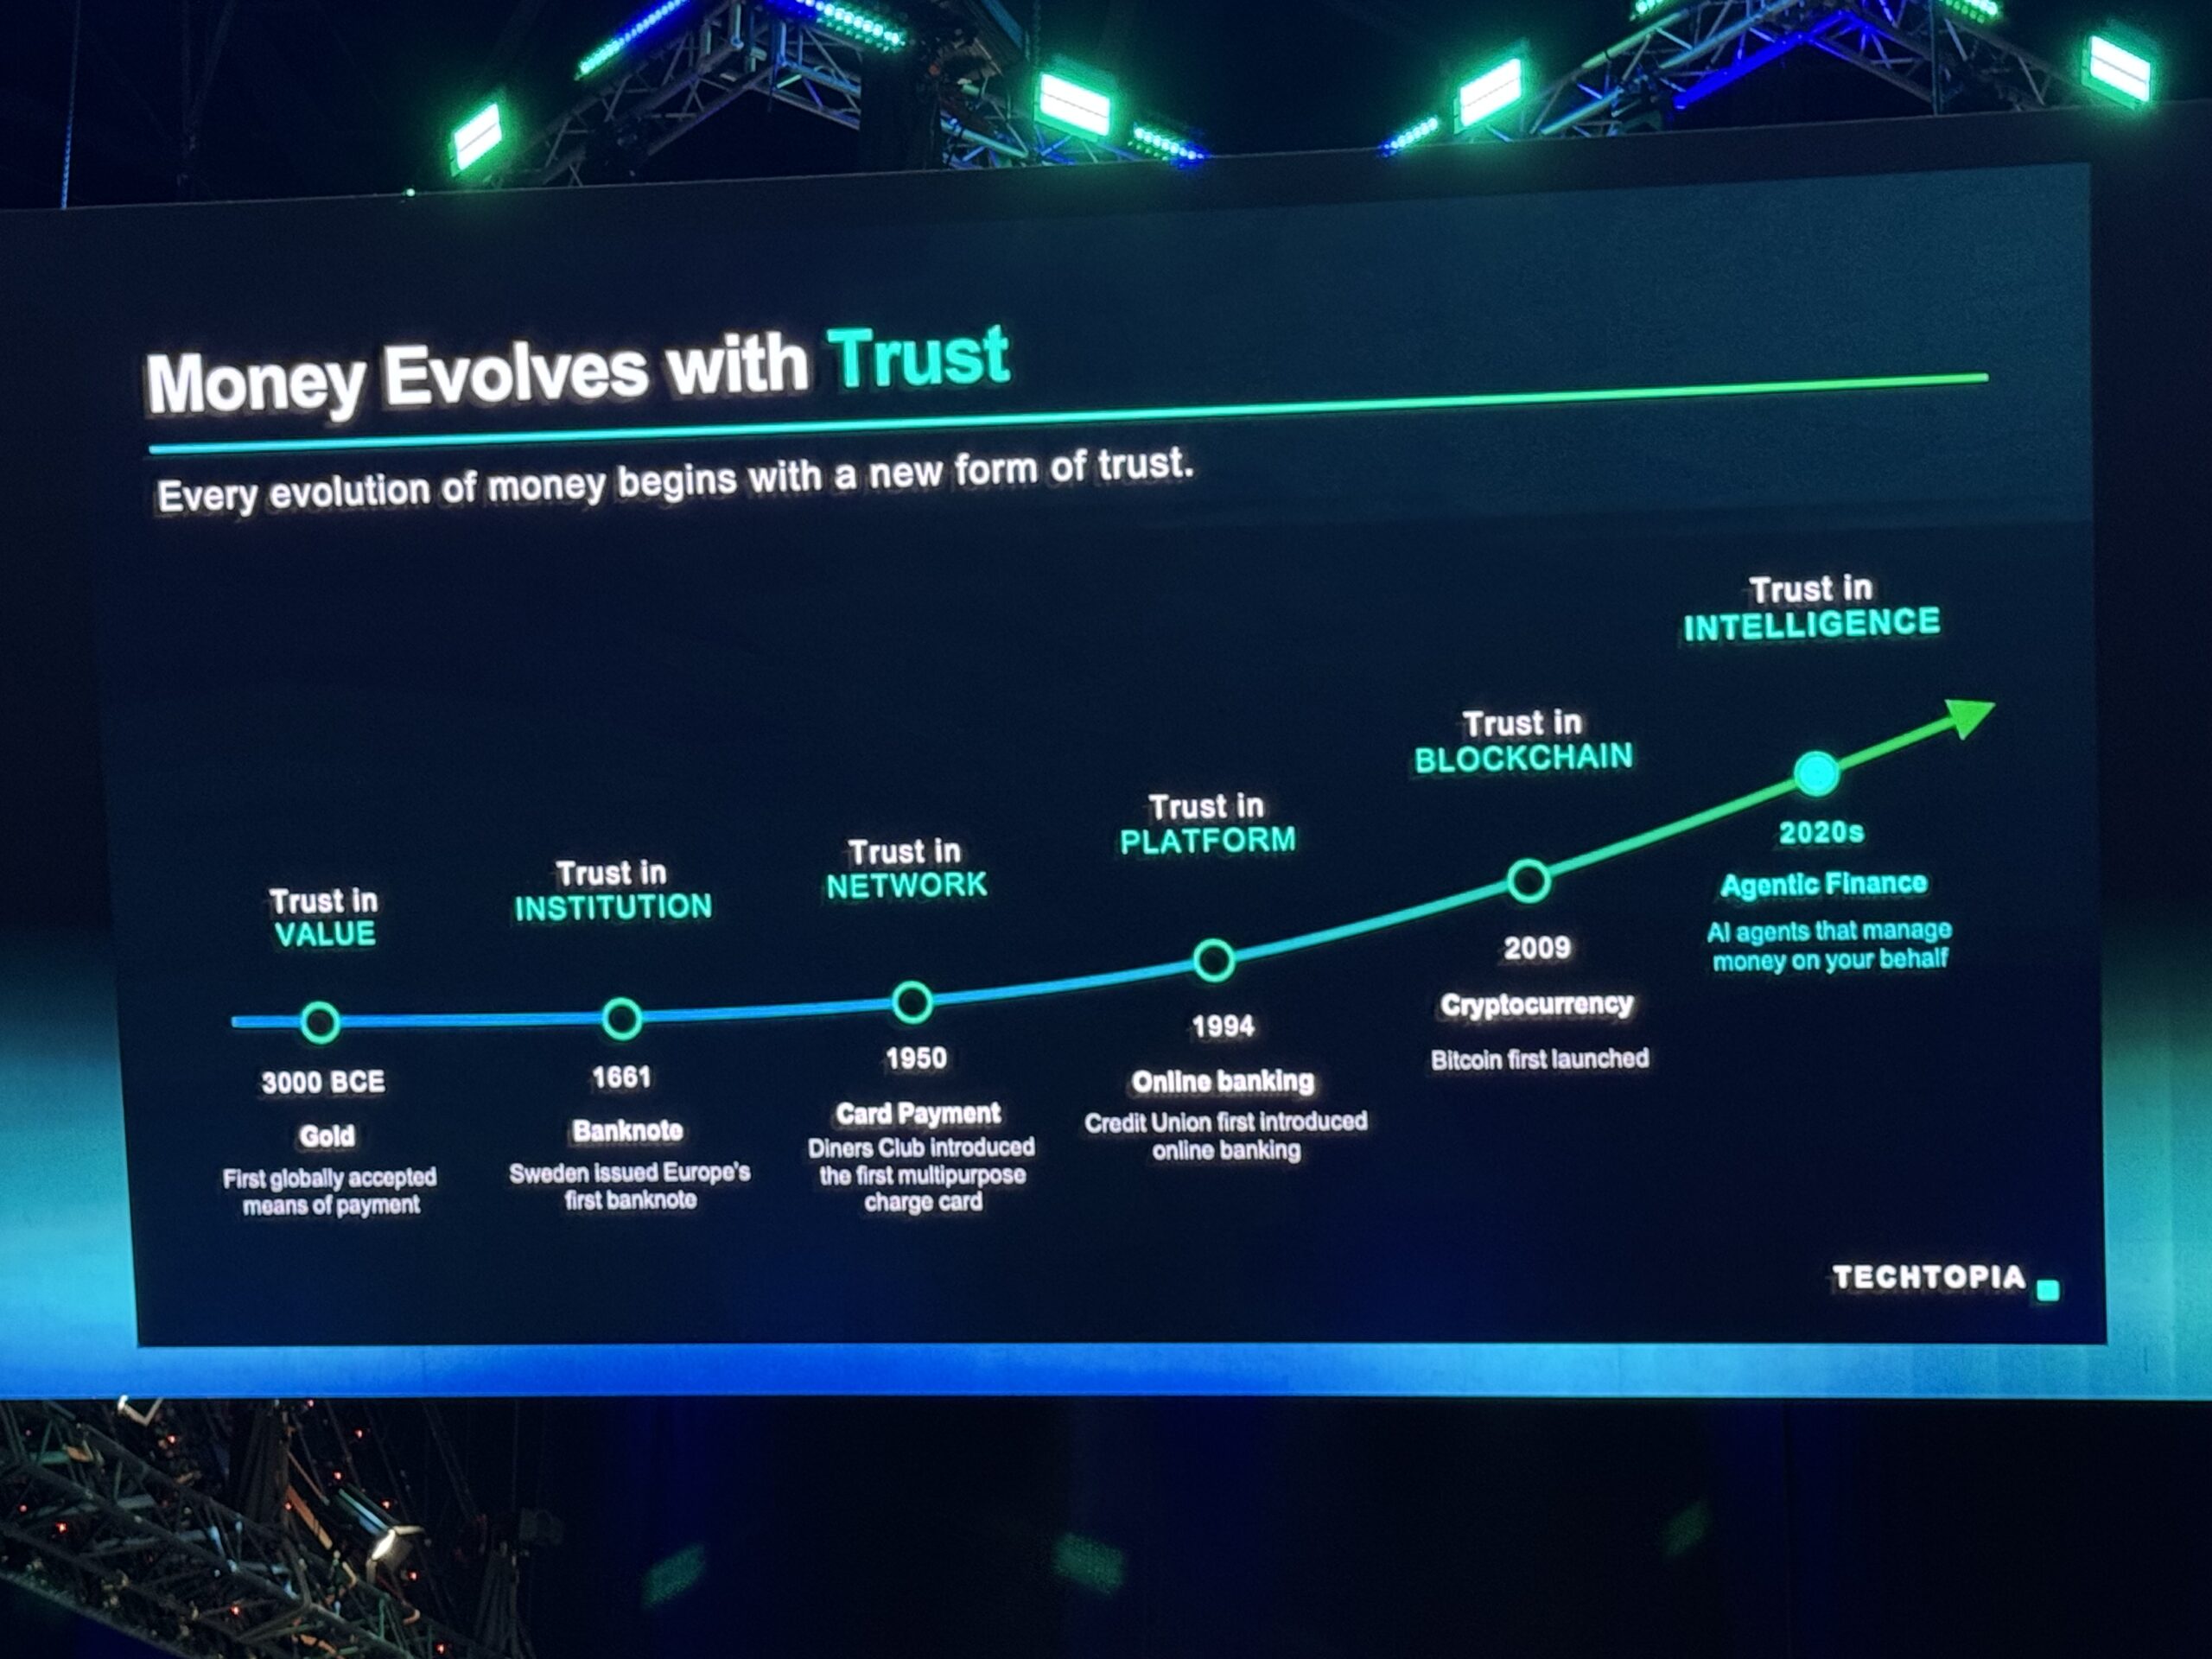
จากยุค “ทอง” ถึงยุค “Agentic Finance วิวัฒนาการของ “เงิน” ขับเคลื่อนด้วย Trust
ก่อนจะมองว่าเทรนด์การเงินกำลังขับเคลื่อนไปในทางไหน ดร.พิพัฒน์พงศ์ ชวนย้อนกลับไปมองวิวัฒนาการของเงิน ว่ารูปแบบของการเงินเปลี่ยนไปอยู่เสมอ บนสิ่งที่เรียกว่า “Trust”
ย้อนกลับไปเมื่อ 3,000 ปีก่อนคริสตกาล ในยุคที่ยังไม่มีคิดค้นเหรียญกษาปณ์ และธนบัตร คนใช้โลหะมีค่า เช่น ทองคำ ในการแลกเปลี่ยน ซึ่งความเชื่อมั่นอยู่บน “Value” (Trust in Value)
จากนั้นเปลี่ยนสู่ยุคเหรียญ และธนบัตร ความเชื่อมั่นอยู่ที่ “ผู้ออกเงิน” (Trust in Institution) ต่อมาเมื่อเข้าสู่ยุคระบบชำระเงินด้วยบัตร (Card Payment) ความเชื่อมั่นอยู่ที่ “Network”
ตามด้วย Online Banking ผู้บริโภคเชื่อมั่นใน “แพลตฟอร์มของธนาคาร” (Trust in Platform) ขณะที่ Cryptocurrency ความเชื่อมั่นผ่าน “Blockchain” (Trust in Blockchain) และในอนาคต ยุค Agentic AI คนเชื่อมั่น “ความอัจฉริยะ” หรือ “ความชาญฉลาด” (Trust in Intelligence) ของ AI ที่สามารถช่วยคิด ช่วยตัดสินใจ และลงมือทำบางอย่างทางการเงินแทนมนุษย์
โลกเปลี่ยนจาก Card สู่ Digital Payment – ไทย “สังคมไร้เงินสด” โตเร็วกว่าค่าเฉลี่ยโลกถึง 3 เท่า!
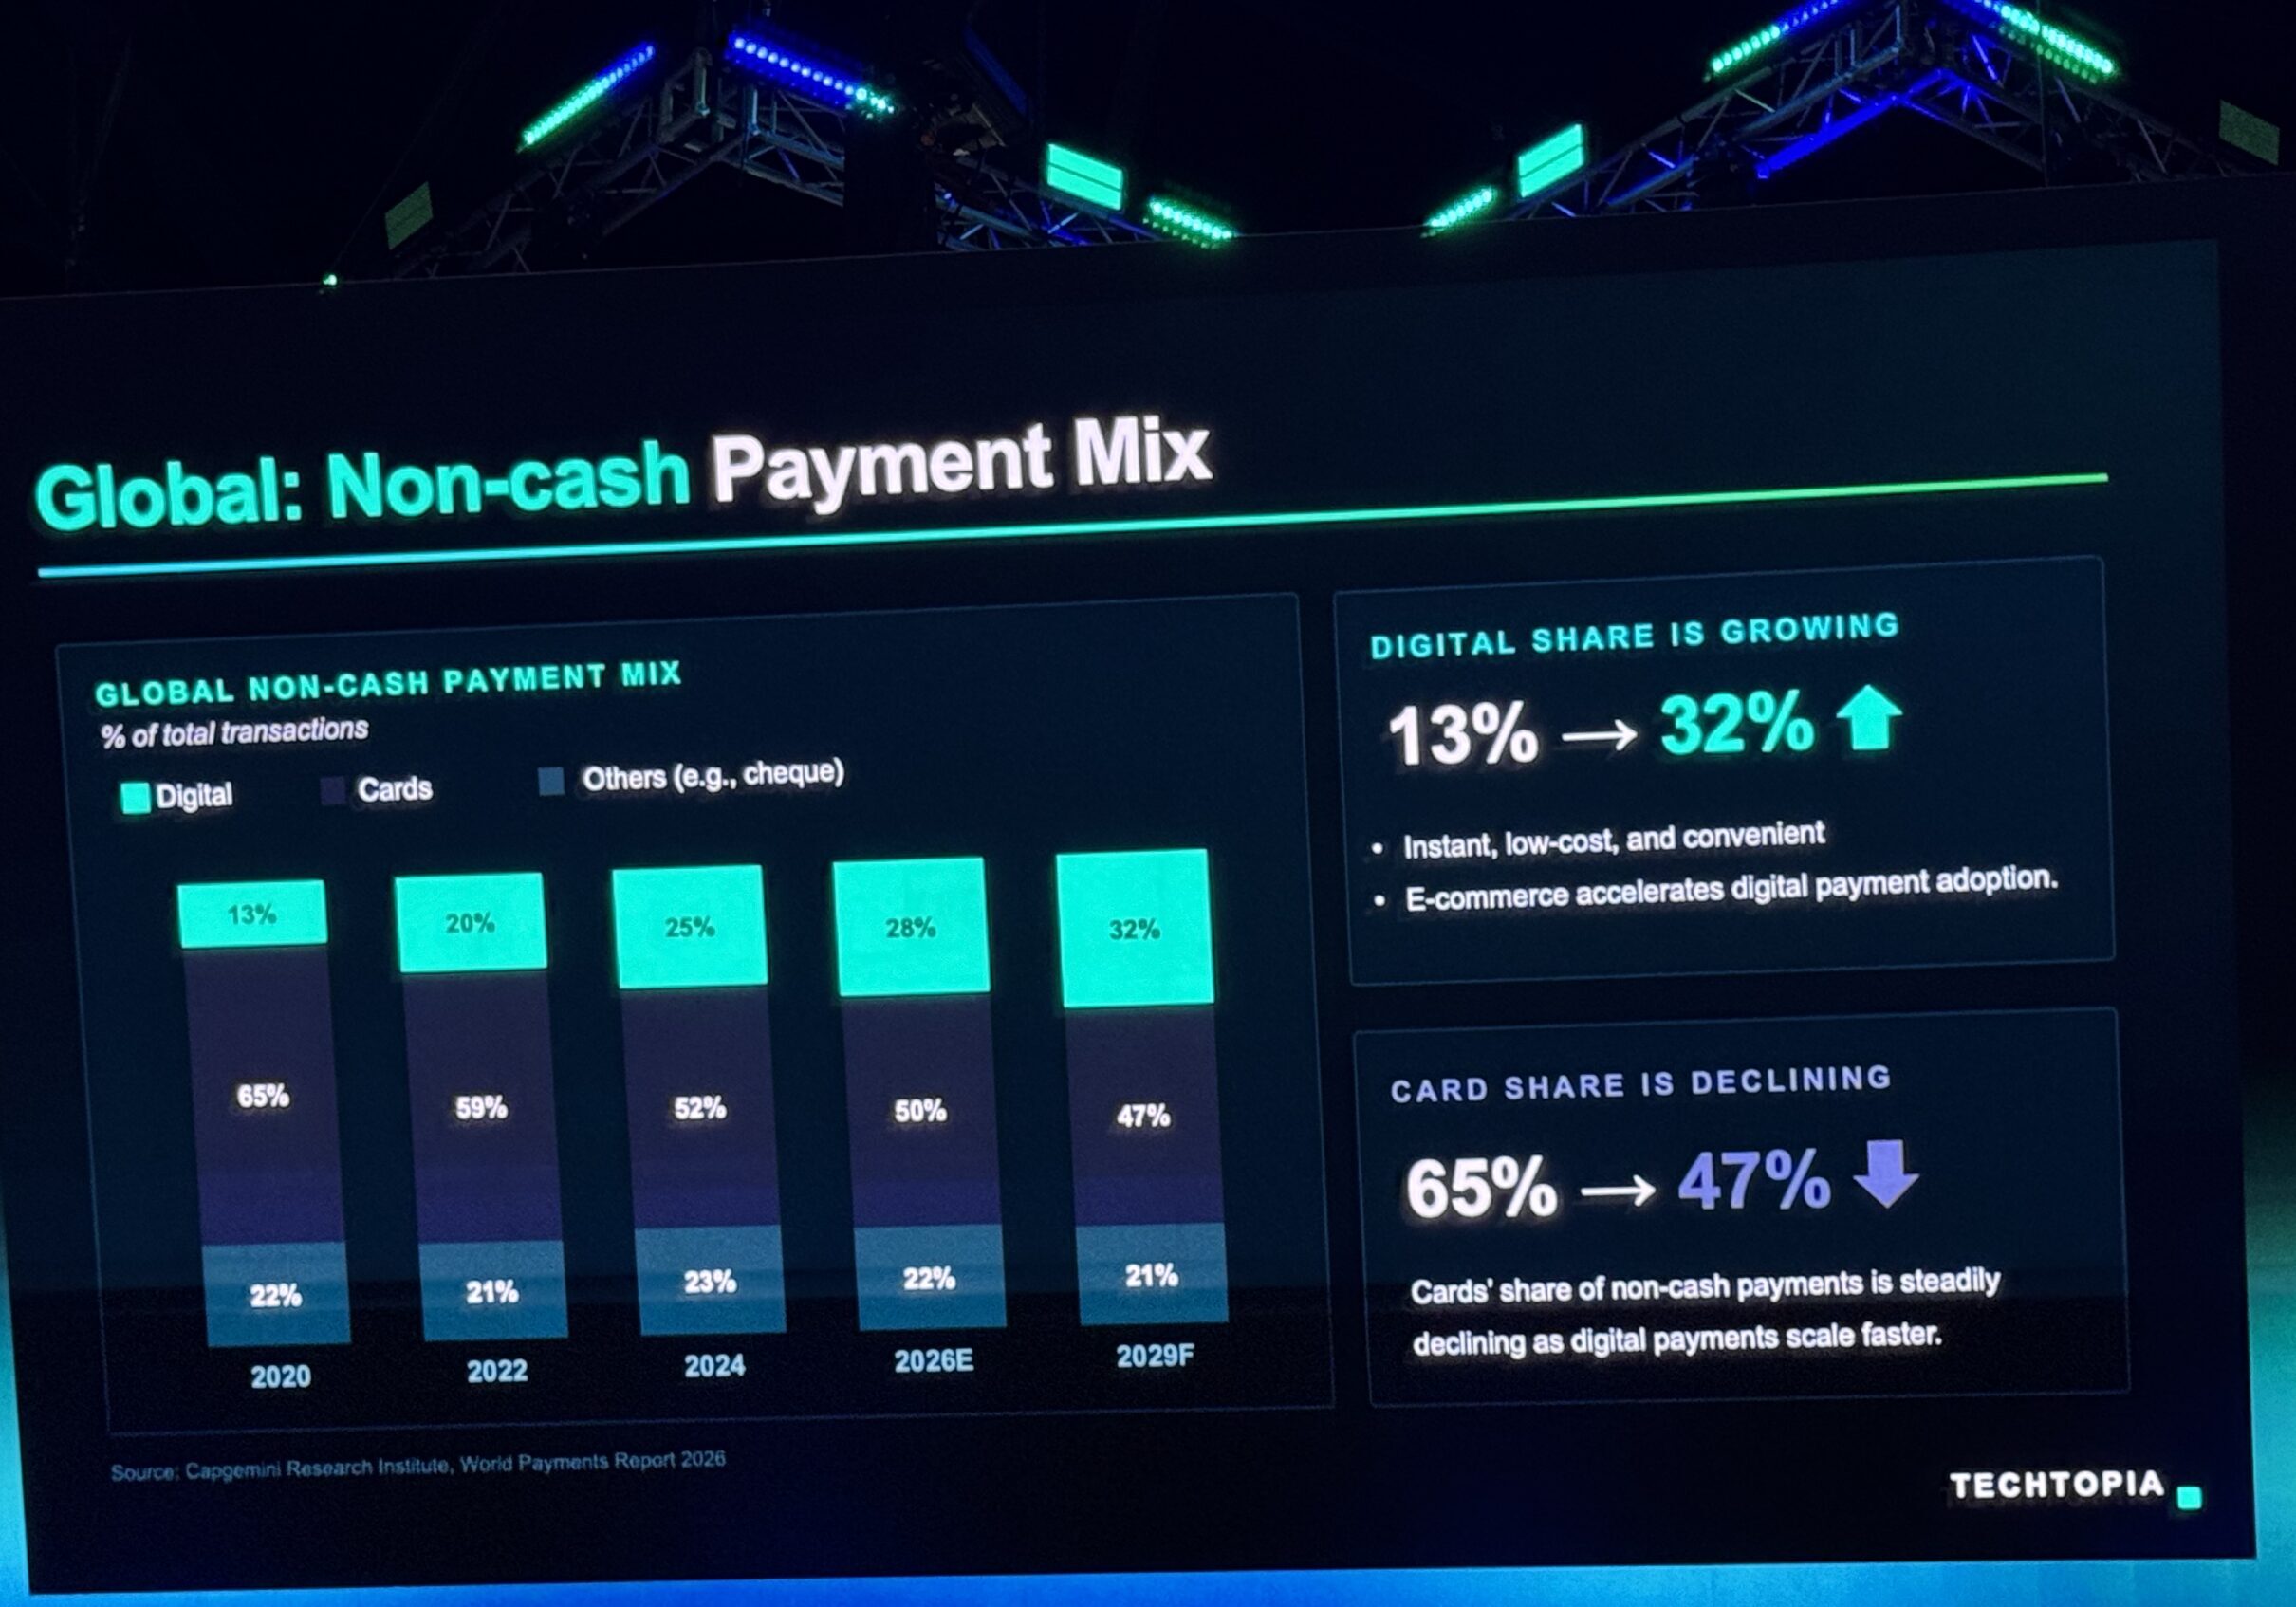
ปัจจุบัน Non-cash Transaction กำลังเพิ่มขึ้นทั่วโลก จากในอดีตโลกใช้เวลาราว 19 ปี กว่าที่ยอด Non-cash Payment จะถึง 2 ล้านล้านรายการธุรกรรม แต่คาดว่าอีก 2 ล้านล้านรายการถัดไป จะใช้เวลาเพียง 4 ปี
ที่ผ่านมา Non-cash Transaction ทั่วโลกส่วนใหญ่อยู่ในรูปของ “บัตร” หรือ Card Payment เช่น บัตรเครดิต บัตรเดบิต แต่แนวโน้มของ Card Payment จะลดลงเรื่อยๆ และเปลี่ยนไปอยู่ในรูปของ “Digital Payment” มากขึ้น เช่น Mobile Payment
ข้อมูลจาก Capgemini Research Institute, World Payments Report 2025 รายงานสัดส่วนของ Global Non-cash Payment Mix ระหว่างปี 2020 – 2029
- สัดส่วน Card Payment ลดลงจาก 65% ในปี 2020 เหลือ 47% ในปี 2029 (คาดการณ์)
- ขณะที่สัดส่วน Digital Payment เพิ่มขึ้นจาก 13% เป็น 32% ในปี 2029 (คาดการณ์)
“Cash Transaction ยังอยู่ แต่ Non-cash Transaction จะเพิ่มขึ้นทั่วโลก โดยแนวโน้มของ Card Payment จะลดลงเรื่อยๆ แล้วไปอยู่ในรูปของ Digital Payment เช่น Mobile Payment” ดร.พิพัฒน์พงศ์ กล่าวย้ำ
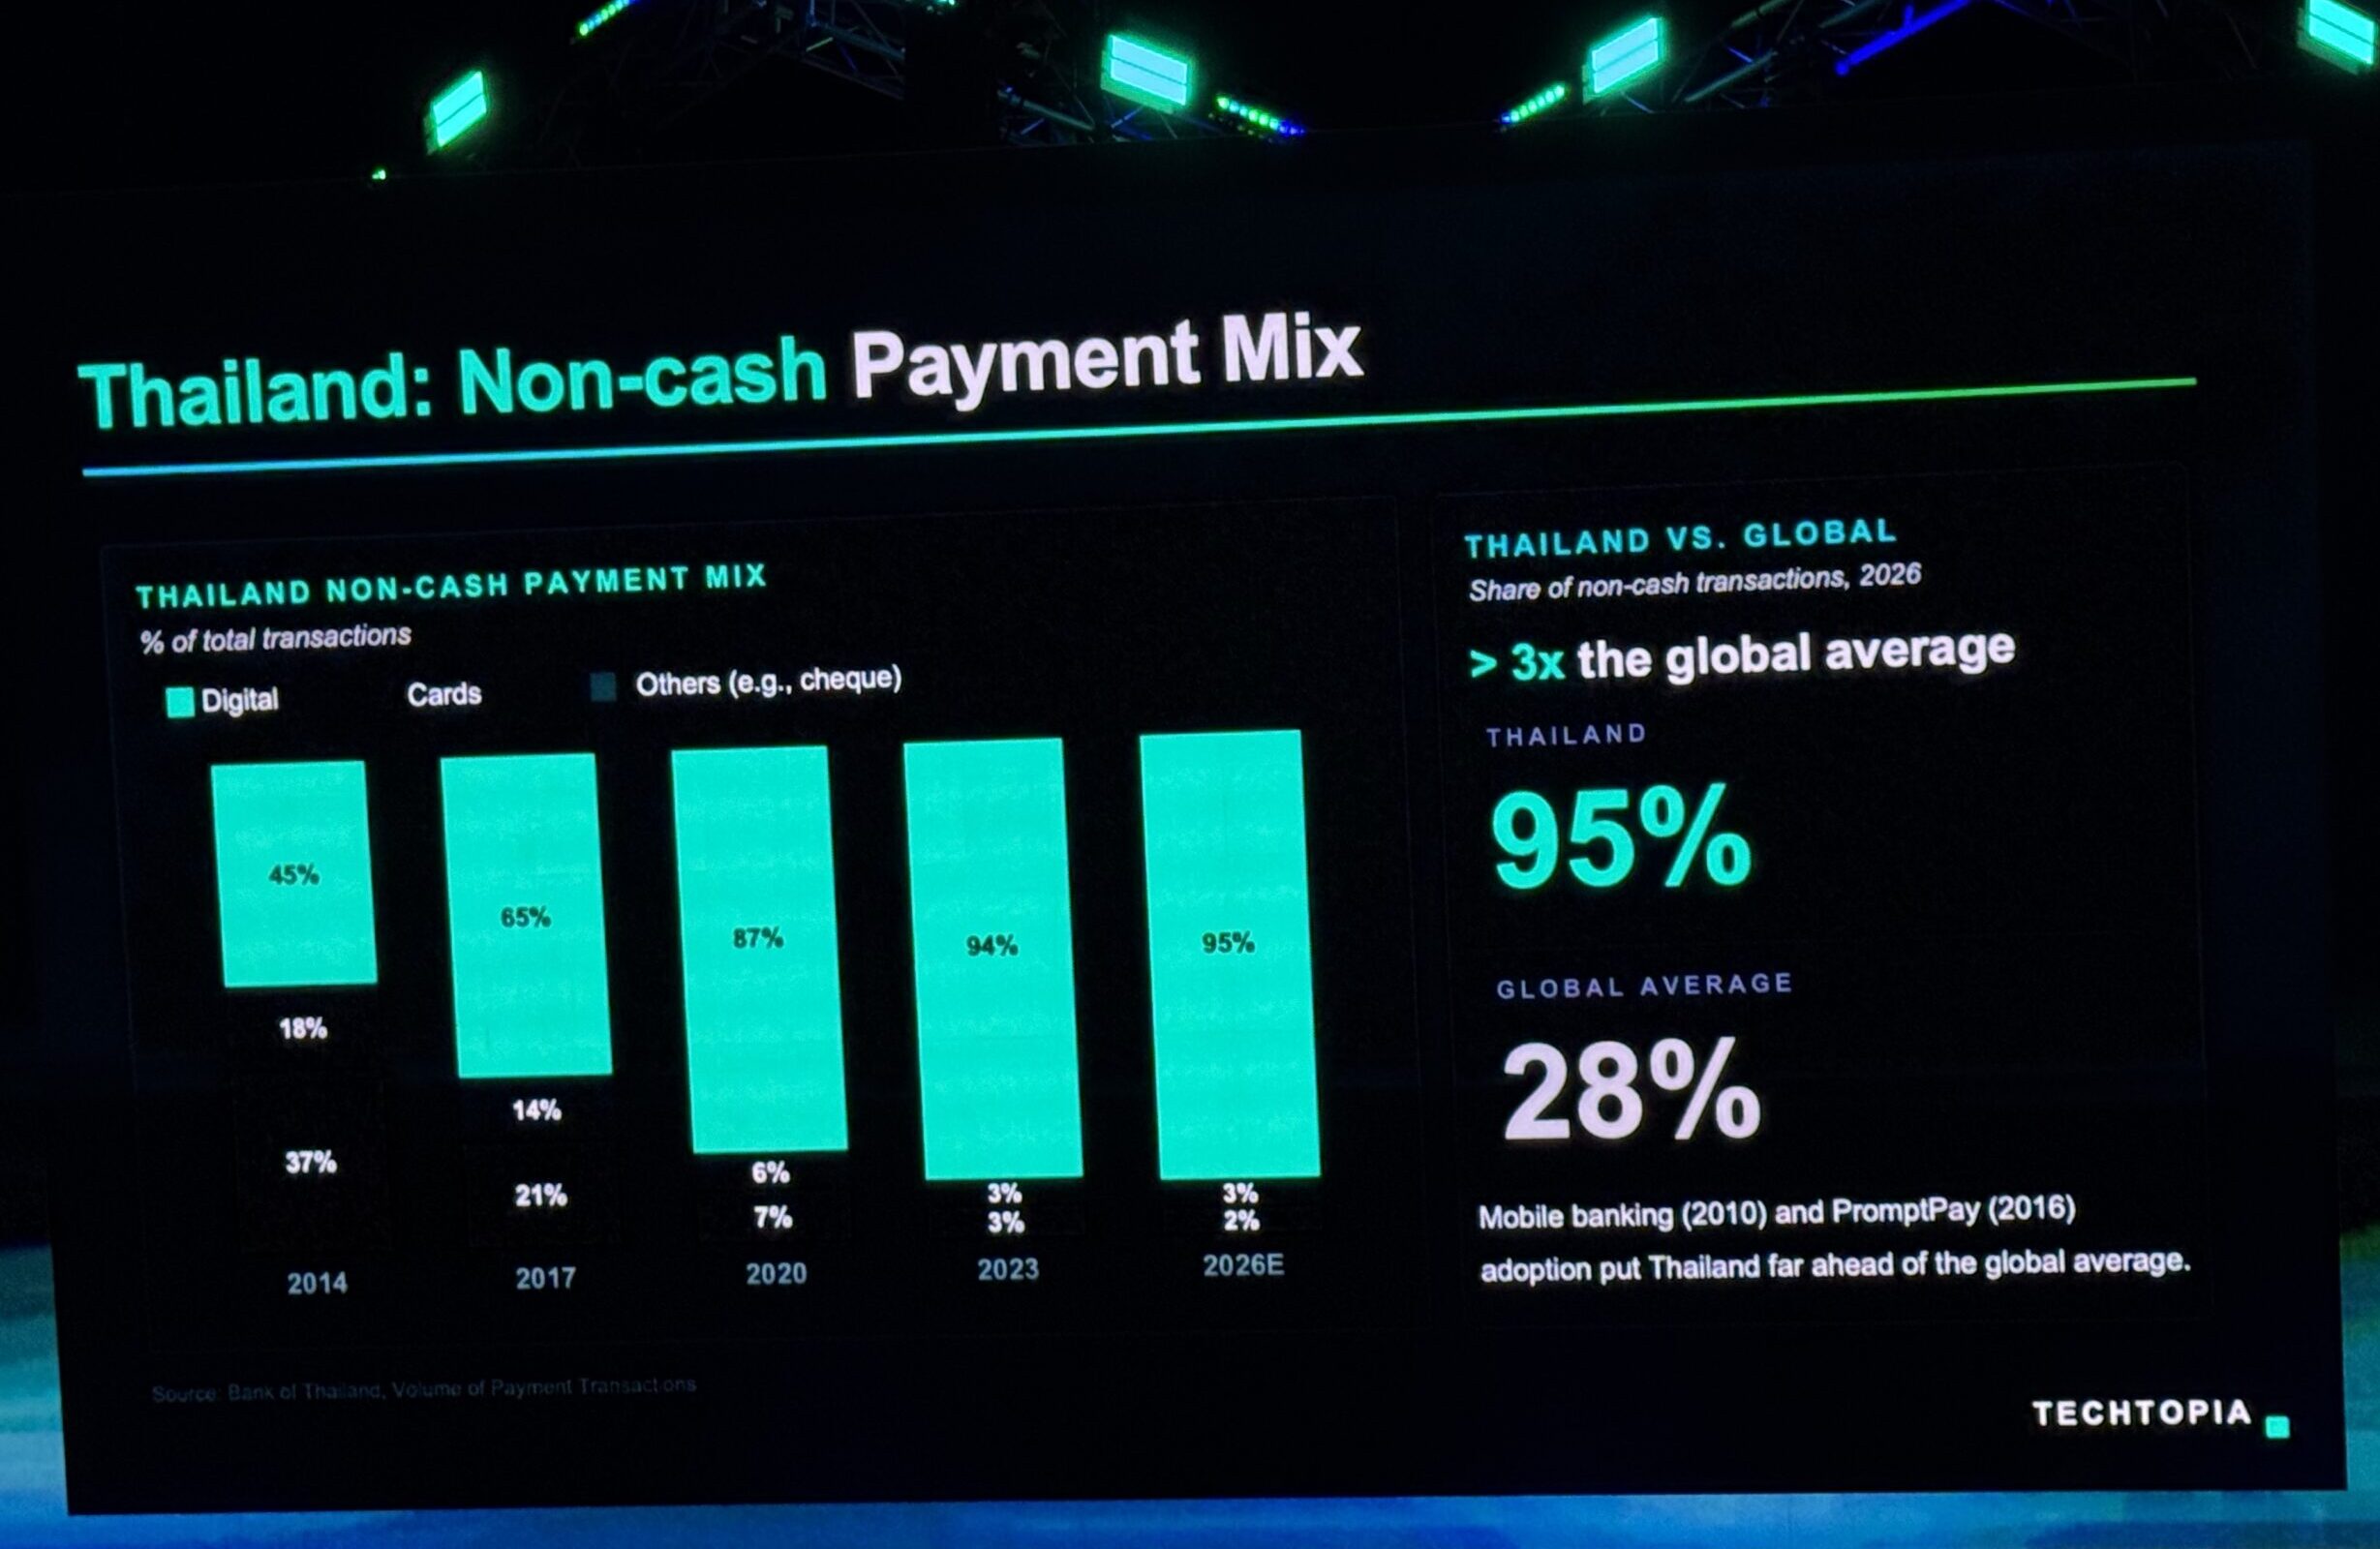
สำหรับประเทศไทย การเปลี่ยนผ่านเกิดขึ้นอย่างรวดเร็ว โดย PromptPay เป็นหนึ่งในแรงผลักสำคัญที่ทำให้ “Non-cash Payment” โดยเฉพาะ Digital Payment กลายเป็นส่วนหนึ่งของชีวิตประจำวัน สะท้อนได้จากข้อมูล Thailand Non-cash Payment Mix พบว่า
- ปี 2014 สัดส่วน Digital Payment ในประเทศไทย อยู่ที่ 45%
- ปี 2017 สัดส่วน Digital Payment ในประเทศไทย เพิ่มขึ้นเป็น 65%
- ปี 2020 Digital Payment ในประเทศไทย เพิ่มขึ้นเป็น 87%
- ปี 2023 Digital Payment ในประเทศไทย เพิ่มขึ้นเป็น 94%
- ปี 2026 สัดส่วน Digital Payment ในประเทศไทย เพิ่มขึ้นมาอยู่ที่ 95% ซึ่งมากกว่าค่าเฉลี่ยระดับโลกถึง 3 เท่า ซึ่งอยู่ที่ 28% ถือว่า Non-cash Payment ของไทยพัฒนาไปไกลมาก
4 เทรนด์ “Future of Money 2026” จาก Geo-Finance และ Stablecoin ถึง Agentic Finance
อนาคตของโลกการเงิน กำลังเกิดการเปลี่ยนแปลงตั้งแต่โครงสร้างการเงินโลก รูปแบบของเงิน ประสบการณ์ Banking ไปจนถึงบทบาทของ AI สรุปเป็น 4 เทรนด์หลัก
1. New Geo-finance Era เข้าสู่ยุคการเงินแบ่งขั้ว
Geopolitics ไม่ได้ส่งผลเฉพาะเรื่องสงคราม หรือการกีดกันทางการค้าเท่านั้น แต่กำลังขยายผลมาสู่ภาคการเงิน จนนำไปสู่สิ่งที่เรียกว่า “New Geo-finance Era” หรือ ยุคที่การเงินโลกมีแนวโน้มแบ่งขั้วมากขึ้น เพราะเมื่อโลกมีการแบ่งระหว่างฝั่งตะวันตก และตะวันออกชัดเจนขึ้น การไหลเวียนของเงินก็มีแนวโน้มเคลื่อนอยู่ภายในเครือข่าย หรือกลุ่มที่แตกต่างกันมากขึ้น ทำให้การทำความเข้าใจ Geo-finance กลายเป็นอีกปัจจัยสำคัญของระบบการเงินและ Global Payment ในอนาคต
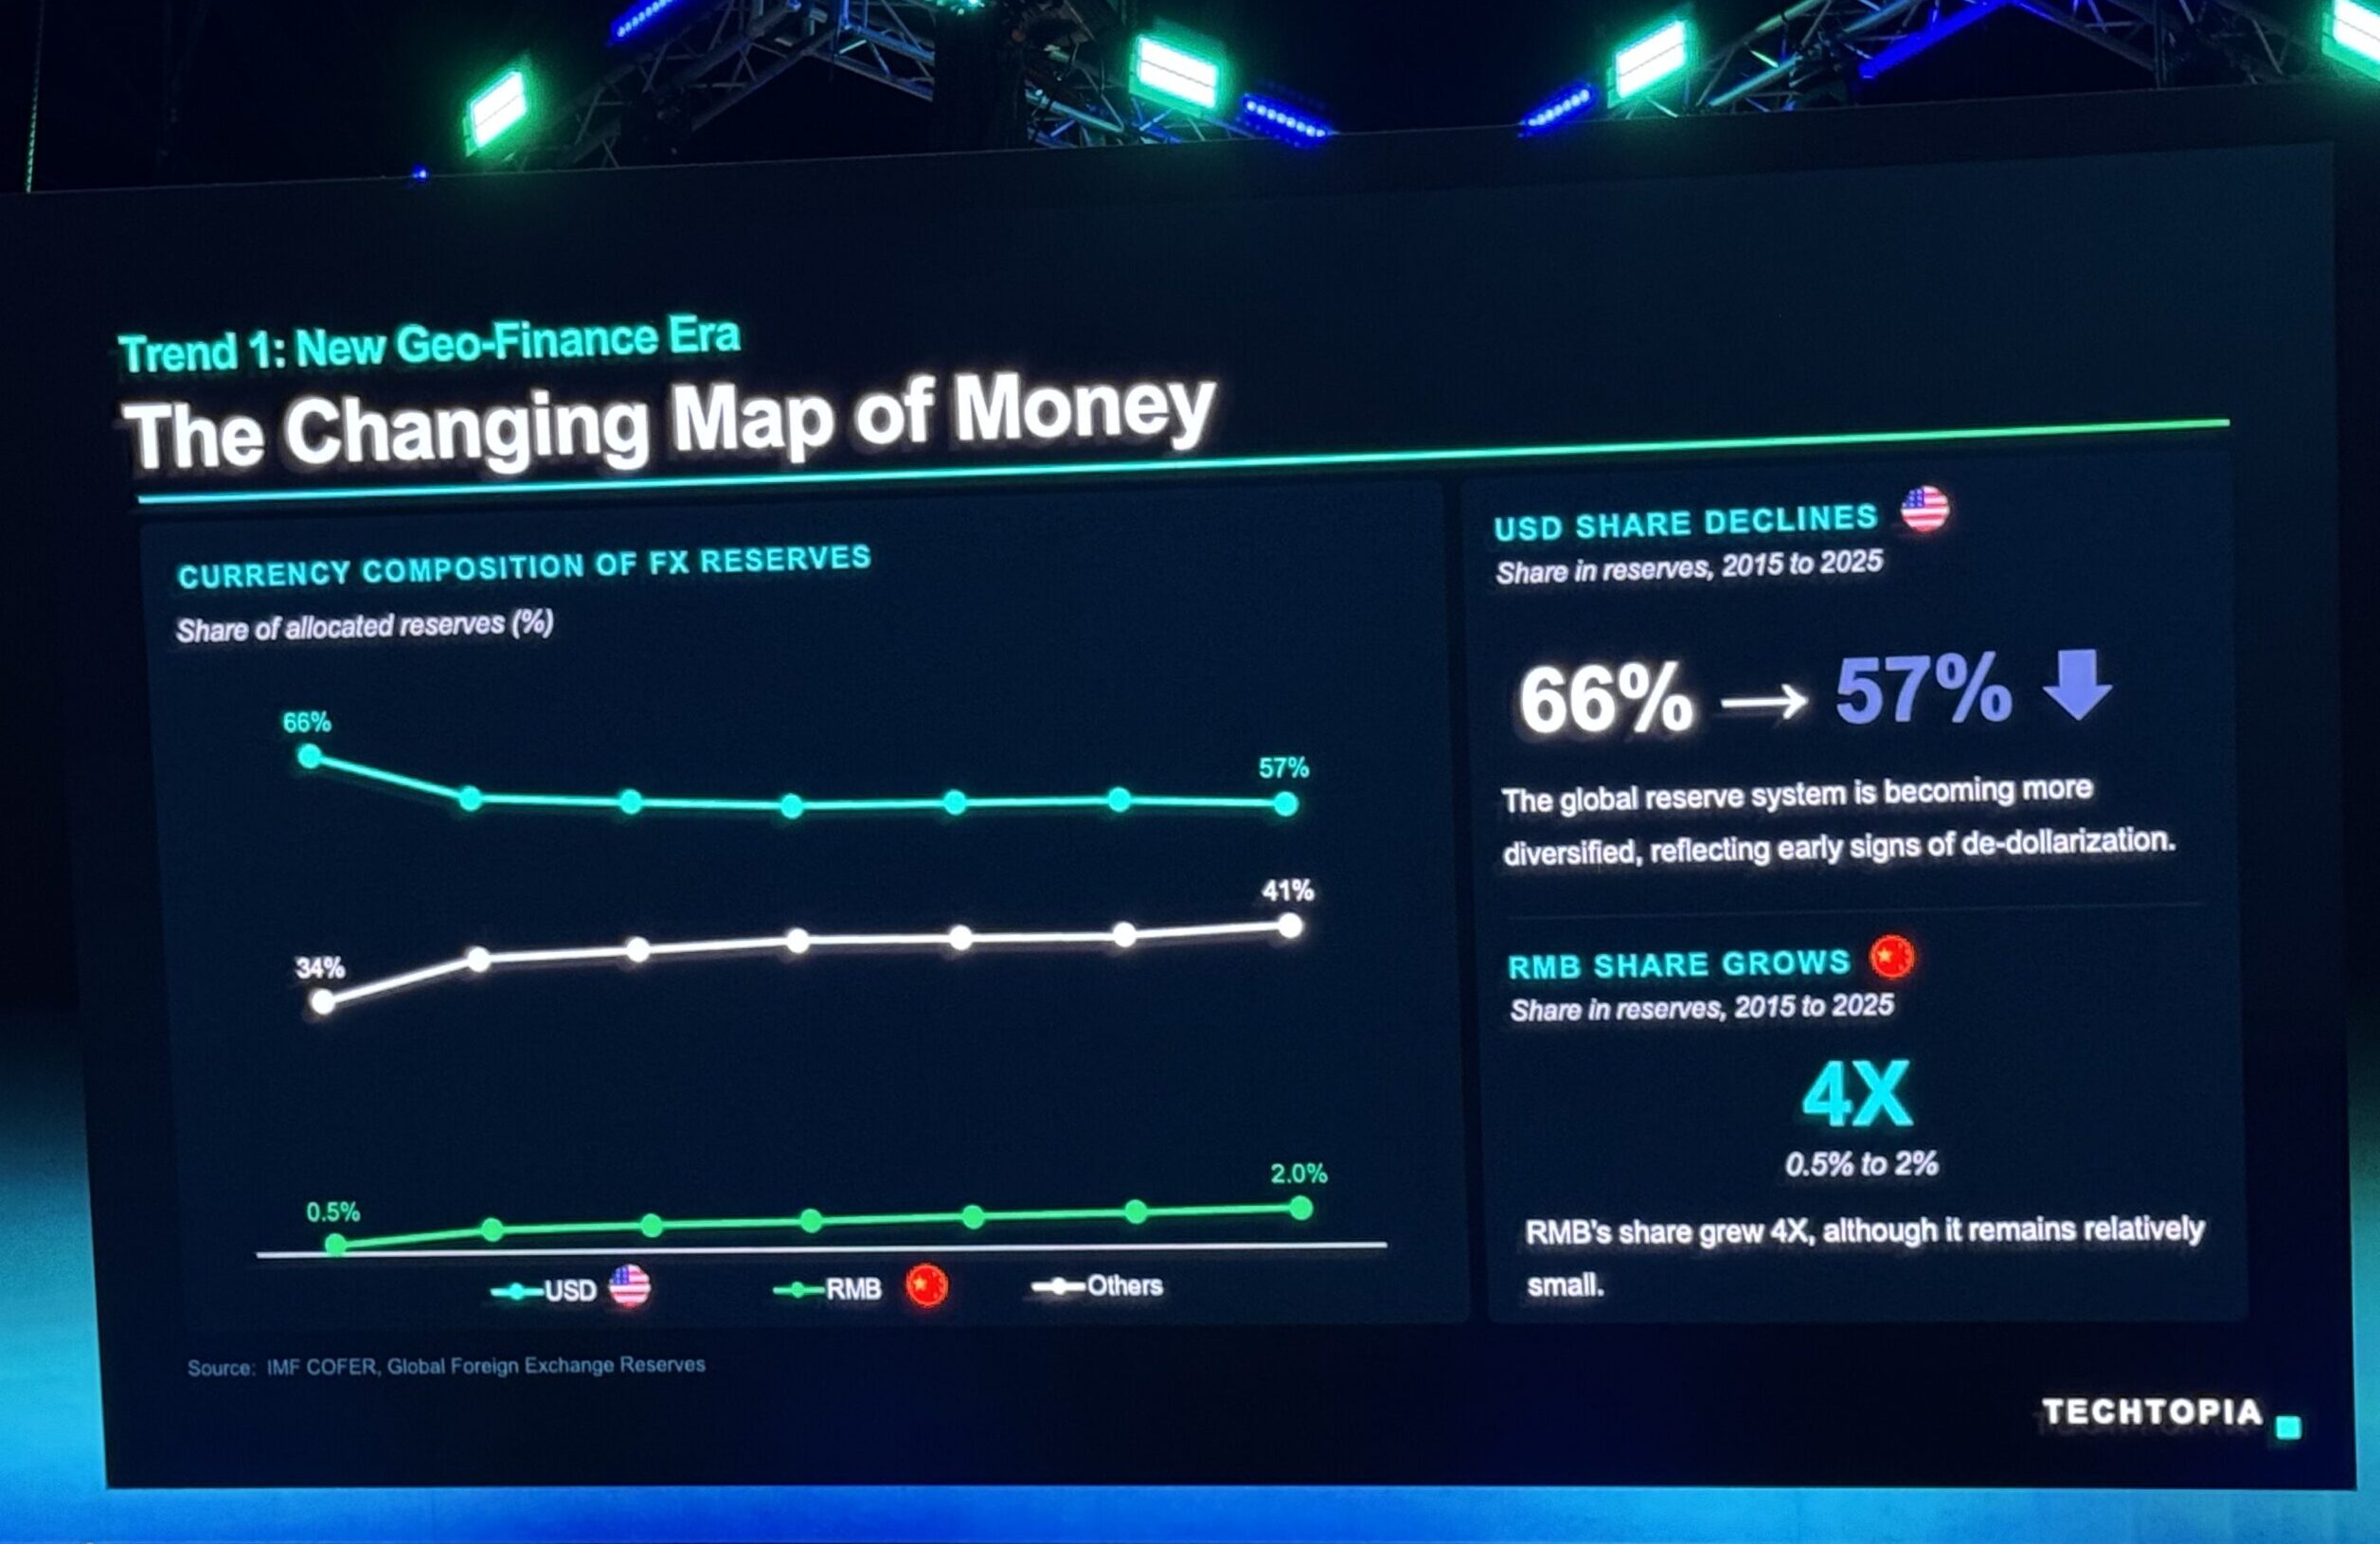
หนึ่งในประเด็นที่ต้องจับตาคือ “De-Dollarization” หรือแนวโน้มการลดการพึ่งพาเงินดอลลาร์สหรัฐ อย่างไรก็ตาม ภาพที่เกิดขึ้นในปัจจุบันยังไม่ได้หมายความว่า US Dollar กำลังสูญเสียบทบาท เพราะถึงอย่างไร 80% ของการค้าทั่วโลก ยังทำผ่าน US Dollar แสดงให้เห็นว่าเงินดอลลาร์ยังคงมีความสำคัญตอ่ระบบการเงินและการค้าโลก
แต่สิ่งที่เริ่มเห็นชัดเจนขึ้น คือ การกระจายเงินสำรองระหว่างประเทศ จากเดิมพึ่งพา US Dollar ในสัดส่วนสูง เริ่มมีการกระจายไปยังสกุลเงินและสินทรัพย์อื่นมากขึ้น
- ปัจจุบันสัดส่วน US Dollar ในเงินสำรองลดลงจาก 66% เหลือ 57%
- หลายประเทศเริ่มกระจายเงินสำรองและสินทรัพย์อื่นมากขึ้น เช่น เงินหยวน, ยูโร, ทองคำ แต่ทั้งนี้สัดส่วนเงินหยวนที่เพิ่มขึ้นจาก 5% เป็น 2% เท่านั้น ในปัจจุบันยังมีเพียง 2% เท่านั้น ยังถือว่าห่างไกลที่จะมาแทนที่เงินดอลลาร์สหรัฐ
จากการเปลี่ยนแปลงดังกล่าว ทำให้เห็นสัญญาณของการเข้าสู่ยุค “การเงินแบ่งขั้ว” ที่ชัดเจนมากขึ้น
2. Stablecoin มีบทบาทในภาค Investment – Trading ระหว่างประเทศ
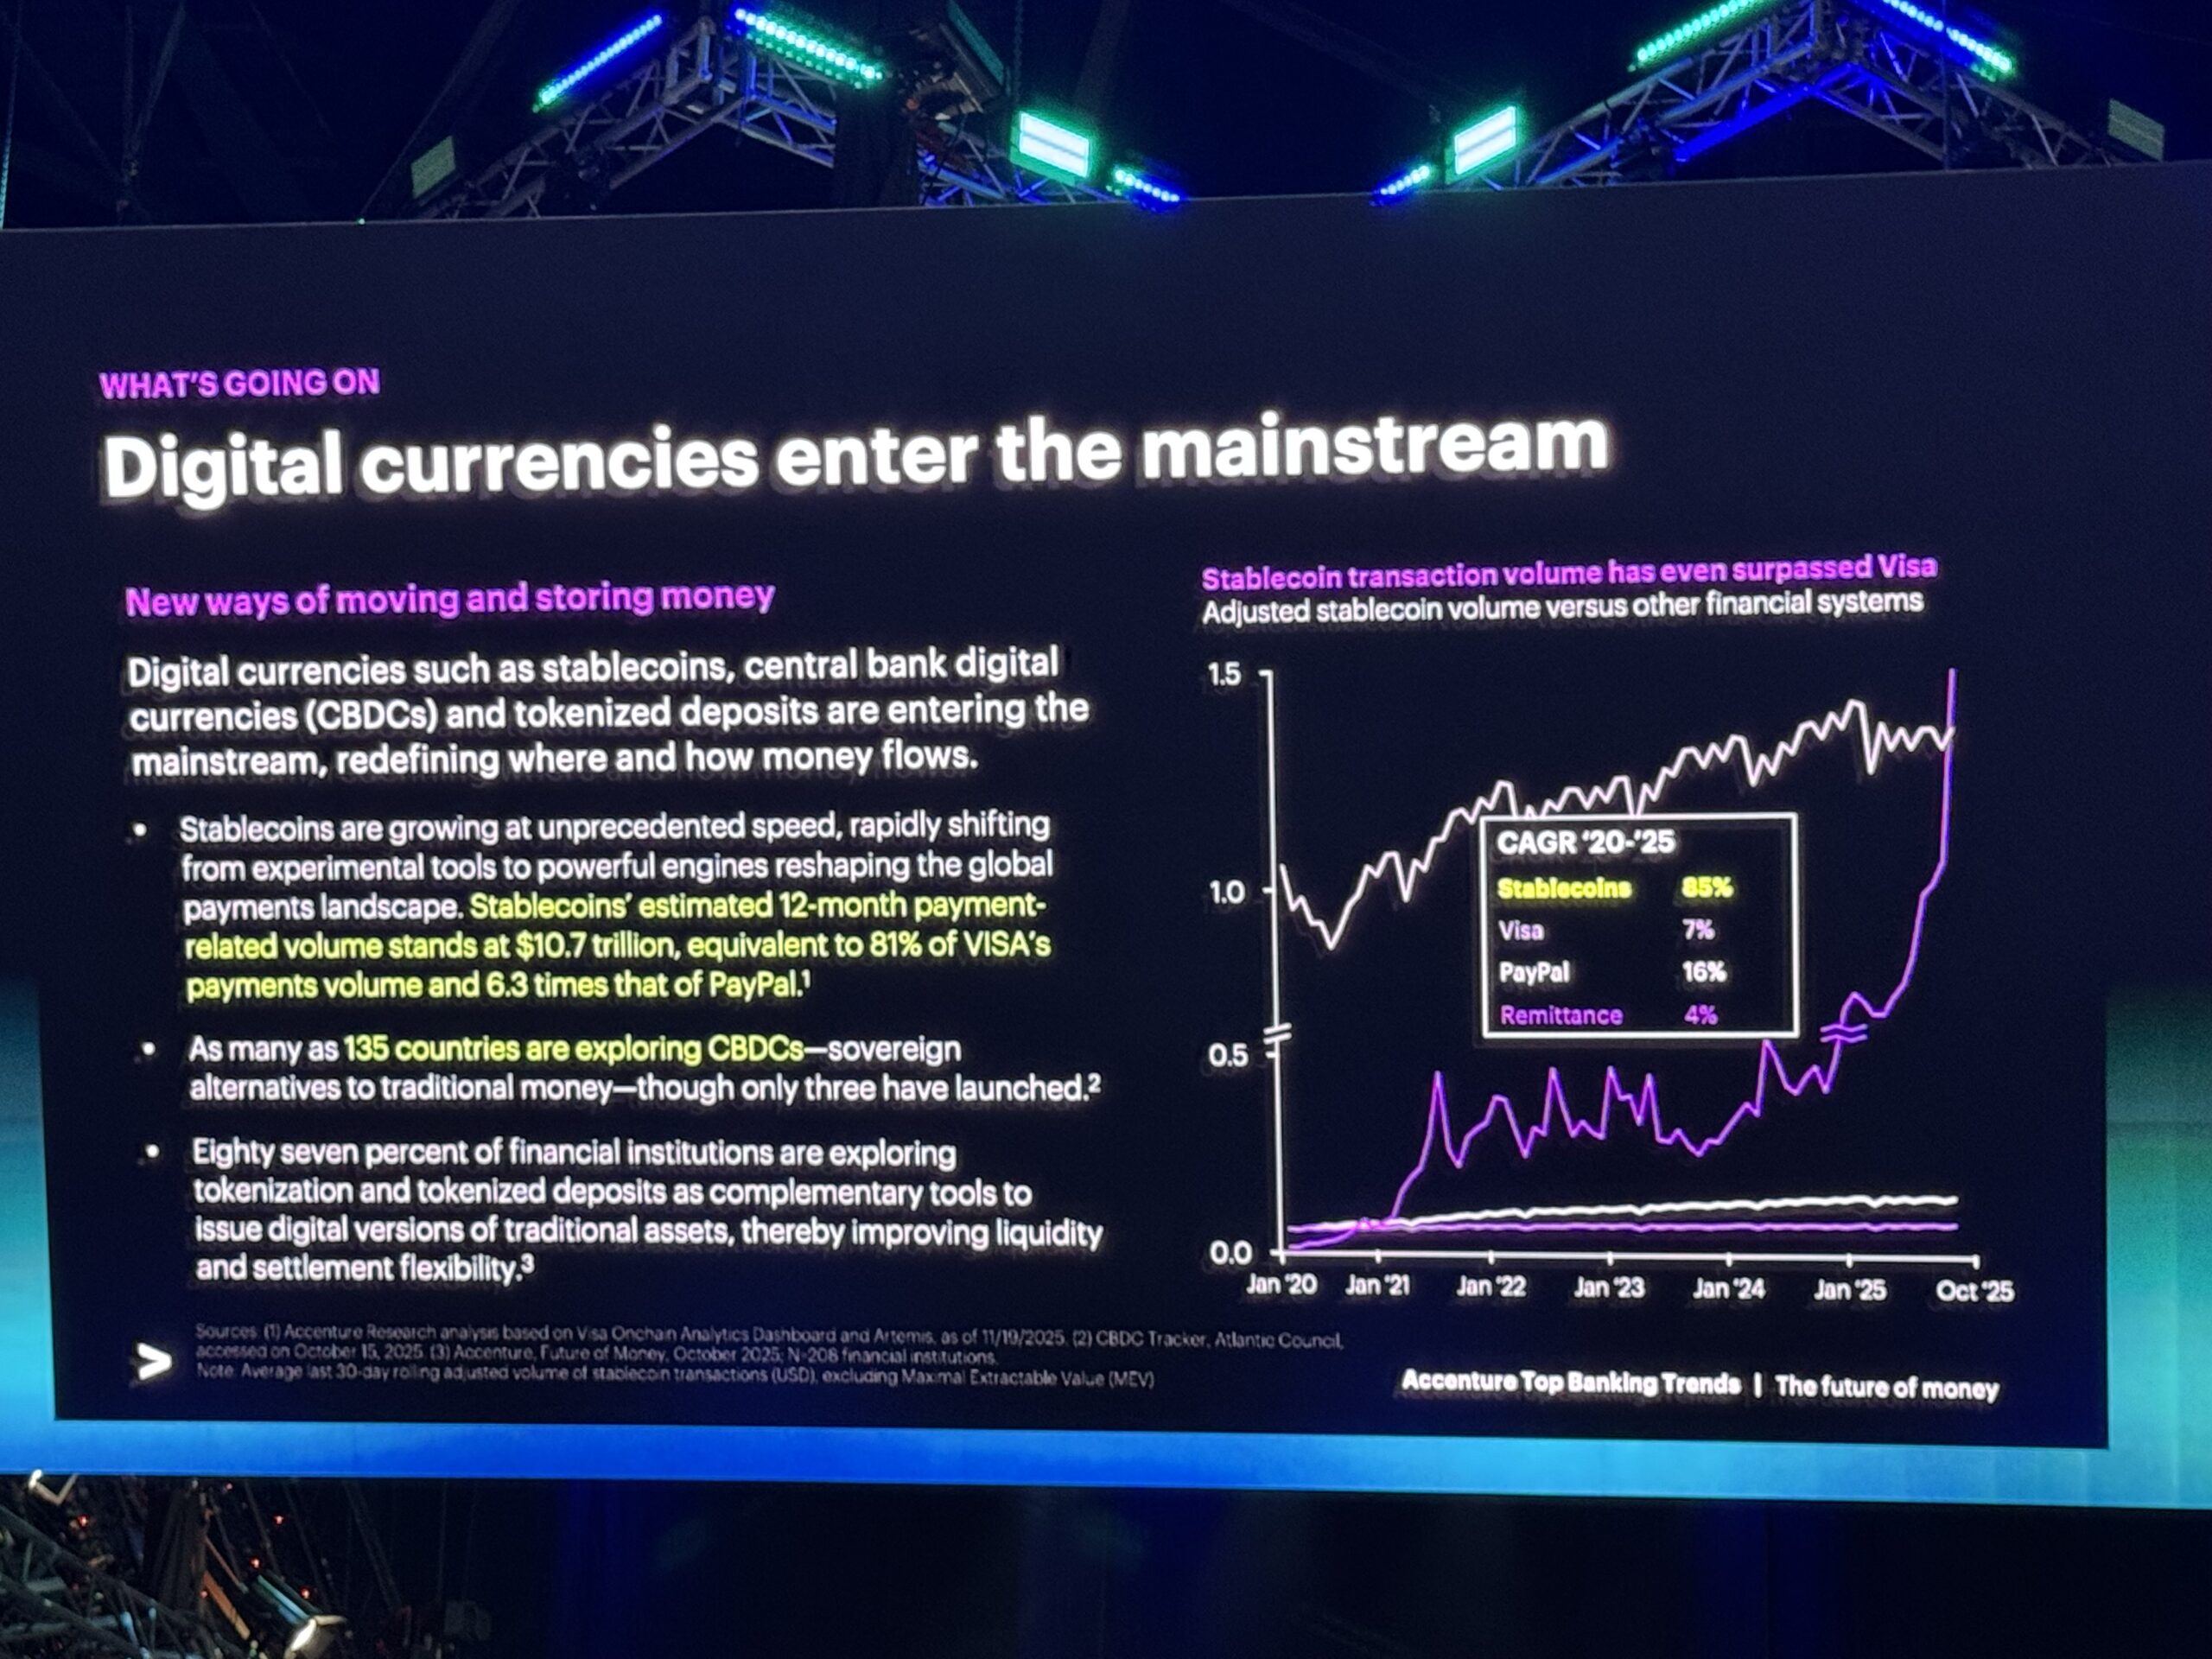
อีกเทรนด์หนึ่งที่น่าจับตา คือ “Stablecoin” สกุลเงินดิจิทัลที่ออกแบบให้มีมูลค่าคงที่ ด้วยการอาศัยกลไกตรึงมูลค่ากับสินทรัพย์ต่างๆ เช่น สกุลเงินของโลก, สินทรัพย์อื่นๆ ช่วยเพิ่มทางเลือกและเสรีภาพทางการเงินให้แก่ผู้ใช้งาน ซึ่งปัจจุบันการใช้งาน Stablecoin ส่วนใหญ่ยังอยู่ใน Investment และ Trading เป็นหลัก รวมทั้งเริ่มเห็นการขยาย Stablecoin ไปสู่ Cross-border Payment รองรับการค้าข้ามพรมแดน (Cross-border E-Commerce)
– ปัจจุบันมูลค่าธุรกรรมรวมของ Stablecoin อยู่ที่ประมาณ 33 ล้านล้านดอลลาร์สหรัฐ
- 98.8% ของการใช้งาน Stablecoin คือ Investment และ Trading
- ขณะที่ใช้เพื่อการชำระเงิน มีเพียง 1.2%
โดยมี 3 ปัจจัยที่เป็นแรงหนุน Stablecoin ได้แก่
- Cross-border Payment Adoption การจับจ่ายใช้สอยข้ามประเทศผ่าน Stablecoin
- Merchant Acceptance Expansion เติบโต Cross-border E-commerce ทำให้ร้านค้าที่ทำการซื้อขายข้ามพรมแดนยอมรับการใช้งาน Stablecoin เพิ่มขึ้น
- Regulatory Clarity ความชัดเจนของกฎหมายที่จะช่วยสร้าง Trust และเอื้อต่อการใช้งานมากขึ้น
อย่างไรก็ตาม Stablecoin อาจไม่ได้เข้ามาเปลี่ยน Retail Payment เนื่องจากต้องใช้เทคโนโลยี Blockchain ซึ่งยังไม่ตอบโจทย์ความเร็วในการชำระเงินแบบ Retail Payment
อีกทั้งประเทศไทยมีระบบ PromptPay ที่ได้เชื่อมต่อกับ Cross-border Payment ของต่างประเทศ ตรงกันข้ามกับฝั่ง Wholesale เช่น Corporate ที่มีการโอนเงินมูลค่าสูง จึงเลือกใช้ Stablecoin
3. Money becomes Invisible เมื่อผู้คนไม่ต้องสัมผัส Physical Money และการใช้เงินเป็นส่วนหนึ่งของ Experience
จากในอดีต คนต้องไปสาขาธนาคาร เพื่อไปติดต่อทำธุรกรรมการเงินต่างๆ แต่ทุกวันนี้คนไปสาขาน้อยลง และผู้คนแทบไม่จำเป็นต้องสัมผัสเงินในรูปแบบ Physical Money หลายคนมีธนบัตร-เหรียญติดกระเป๋าน้อยลง แล้วหันไปทำธุรกรรมผ่านแอปฯ Mobile Banking เพิ่มขึ้น
นี่จึงทำให้เทรนด์ “Money Becomes Invisible” ปรากฏชัดเจนขึ้น ทำให้การเงินเป็นเรื่องของ Experience และอยู่ในโมเมนต์ต่างๆ ของผู้บริโภคมากขึ้น เช่น ประสบการณ์การใช้งานแอปฯ Mobile Banking ตั้งแต่แอปฯ ที่เสถียร ขั้นตอนการใช้งานที่ไม่ยุ่งยาก ซับซ้อน ไปจนถึงรองรับการทำธุรกรรมการเงินที่หลากหลาย และเชื่อมต่อกับ Digital Ecosystem ต่างๆ ของผู้คน
4. “Agentic Finance” AI เป็นผู้ช่วยจัดการเงิน – มนุษย์เป็นผู้ควบคุม
ปัจจุบันเราอยู่ในยุค Mobile Banking แต่สเต็ปต่อจากนี้ กำลังเข้าสู่ยุค “Agentic Finance” มนุษย์อาจไม่จำเป็นต้องเป็นคนจัดการทุกขั้นตอนด้วยตัวเอง เพียงแต่บอก “Intent” หรือความต้องการ จากนั้น Agentic AI จะเข้ามาช่วยจัดการ โดยมีมนุษย์ยังคงเป็นผู้ควบคุม
สำหรับภาคการเงิน 3 เทรนด์ของ Agentic Finance ประกอบด้วย
- Autonomous Payment – Agentic AI ช่วยจัดการการซื้อและการจับจ่ายใช้สอย
- Autonomous Fraud Detection – AI ช่วยตรวจจับและจัดการความเสี่ยงจากการทุจริตหรือฉ้อโกงโดยอัตโนมัติ เช่น การตรวจจับบัญชีม้า
- Autonomous Portfolio Management – AI เข้ามาช่วยบริหาร Portfolio ด้านการเงินและการลงทุน เช่น Wealth Management รวมถึงช่วยประเมินและประกอบการตัดสินใจลงทุน
ตัวอย่างเช่น จากการสำรวจพบว่า 53% ของผู้ฝากเงินไม่ทราบว่าตนเองได้รับดอกเบี้ยเงินฝากในอัตราเท่าใด ในขณะที่ถ้าถาม Chatbot AI จะได้คำตอบเพียงข้อมูลพื้นฐาน เช่น อัตราดอกเบี้ยที่ได้รับ แต่อนาคตเมื่อเป็น Agentic AI จะทำได้มากกว่านั้น โดยสามารถวิเคราะห์และเปรียบเทียบทางเลือกให้กับผู้ใช้ว่าธนาคาร หรือผลิตภัณฑ์ทางการเงินใดให้ผลตอบแทนที่ดีกว่า โดยมนุษย์ยังคงเป็นผู้ตัดสินใจในขั้นสุดท้าย
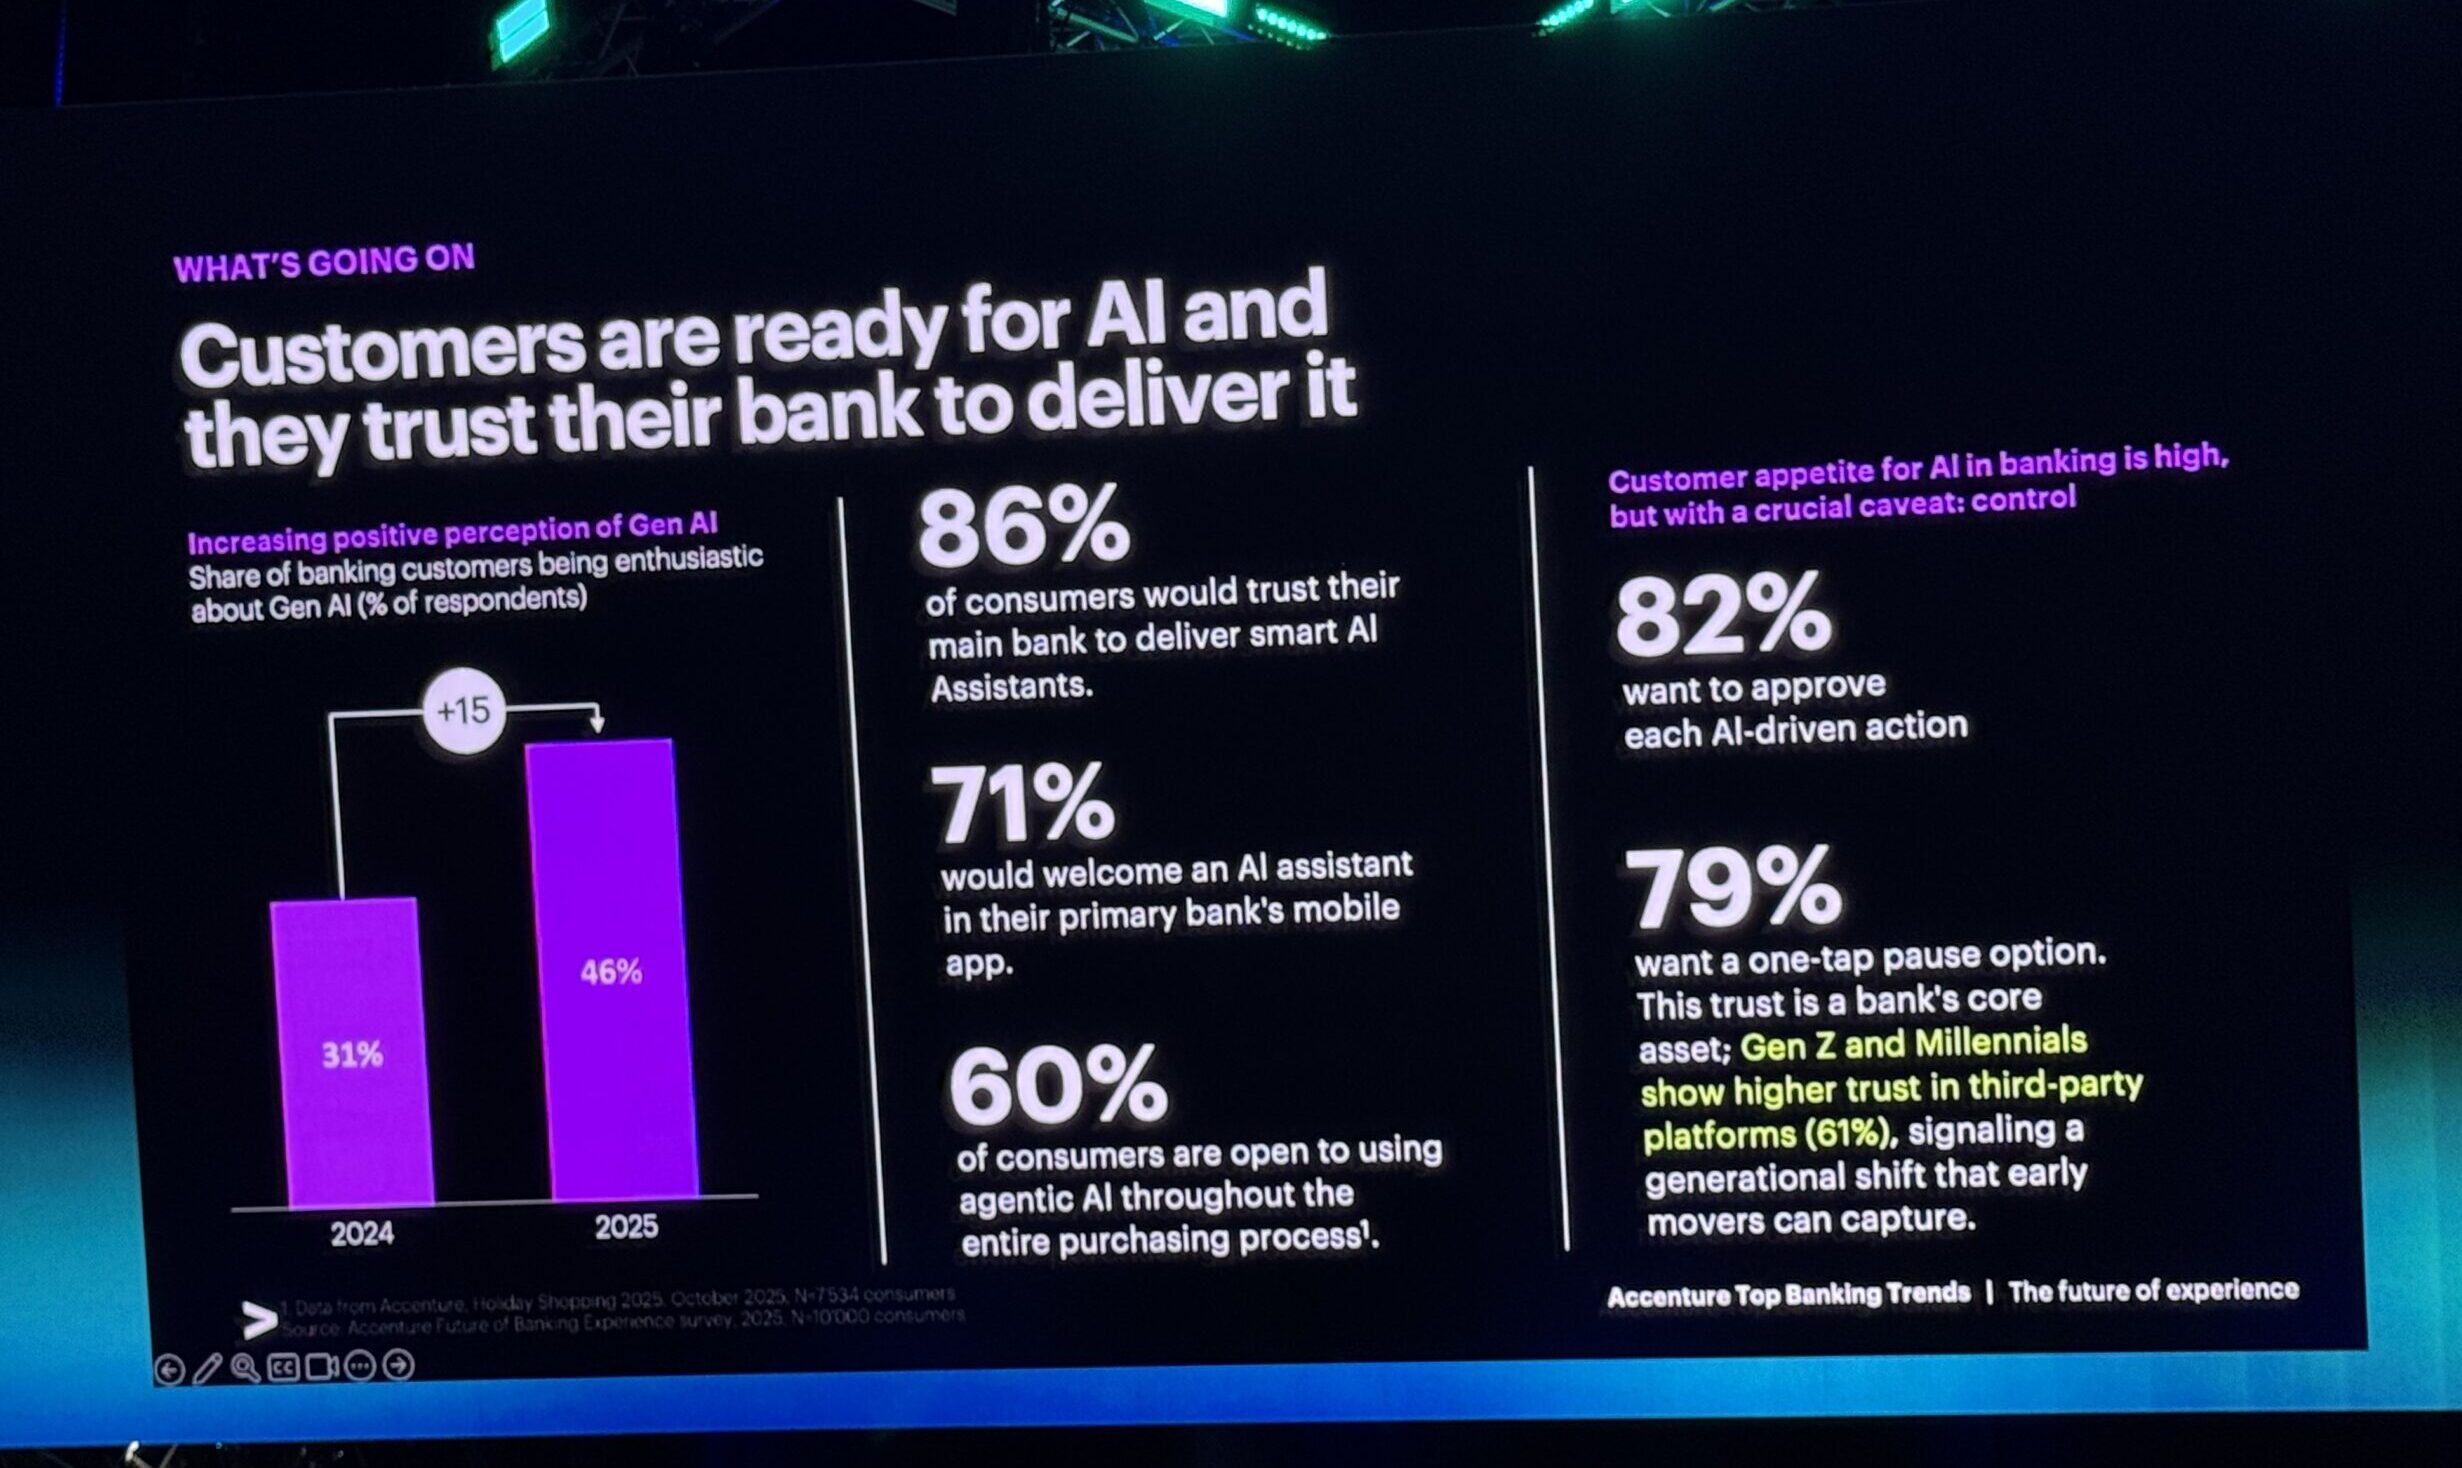
อย่างไรก็ตาม การที่ AI เข้ามาเป็นผู้ช่วยด้านการเงินให้กับมนุษย์ได้มากขึ้น ไม่ได้หมายความว่าผู้บริโภคพร้อมมอบการควบคุมทั้งหมดให้ AI เพราะคนยังต้องการ Trust จากระบบ และเป็นผู้ควบคุม AI จากผลสำรวจ Accenture พบว่า
- 86% ของผู้ใช้แอปฯ ธนาคารทั่วโลก ยินดีที่จะมี AI เป็นผู้ช่วยส่วนตัว แสดงว่าคนส่วนใหญ่ยังคงให้ความเชื่อมั่นในระบบของธนาคาร
- 82% บอกว่าแม้ต้องการ AI Assistant แต่ยังต้องการให้มนุษย์เป็นคน Approve การดำเนินการในขั้นสุดท้าย
- 79% บอกว่าต้องการมีปุ่ม Pause เพื่อสามารถหยุด Transaction ที่รู้สึกไม่มั่นใจได้
- ขณะที่ 61% ของ Gen Z เปิดกว้างต่อการไม่จำเป็นต้องใช้แอปฯ ของธนาคารเสมอไป โดยอาจใช้ Third-party Platform แทน
จากข้อมูลข้างต้น สะท้อนให้เห็นว่า ผู้บริโภคต้องการความสะดวกจาก AI แต่ยังต้องการเป็น “คนคุมพวงมาลัย” ดังนั้น Experience ในอนาคตจึงต้องสร้างสมดุลระหว่างความสามารถของ Agentic AI, ความน่าเชื่อถือ-ความรับผิดชอบเมื่อเกิดความผิดพลาดจาก Agentic AI และการทำให้มนุษย์เป็นผู้ควบคุมการตัดสินใจ
Digital Payment โต แต่ “Cash” ยังไม่หายไป เพราะระบบการเงินต้องมีทางเลือก
แม้โลกกำลังเดินหน้าสู่ Cashless Society และกำลังเข้าสู่ยุค Agentic AI แต่ถึงอย่างไร “Cash” หรือ “เงินสด” ยังคงมีบทบาทสำคัญต่อระบบการเงิน และการทำธุรกรรมต่างๆ เช่น ประเทศสวีเดน ออกกฎหมายกำหนดให้ร้านค้าต้องรับเงินสดด้วย ไม่ใช่รองรับเฉพาะ Cashless Payment
เหตุผลสำคัญคือ การกระจายความเสี่ยงและไม่พึ่งพาเฉพาะระบบดิจิทัล อย่างกรณีที่บางประเทศถูก Sanction หรือหากวันหนึ่งอินเทอร์เน็ตมีปัญหา ระบบ QR Code หรือ Card ไม่สามารถทำงานได้ จำเป็นอย่างยิ่งที่ต้องใช้ “เงินสด” เพราะฉะนั้นสาขาของธนาคาร, ตู้ ATM ยังคงต้องมีอยู่
Future of Money จึงไม่ใช่การนำเทคโนโลยีใหม่มาแทนที่สิ่งเดิมทั้งหมด แต่เป็นวิวัฒนาการที่นำข้อดีของเทคโนโลยีมาใช้ พร้อมสร้างทางเลือกให้กับผู้คน ความเชื่อมั่น และที่สำคัญมนุษย์ยังคงต้องเป็นผู้ควบคุม โดยเฉพาะในยุค Agentic AI ที่สามารถคิดและทำงานบางอย่างแทนมนุษย์ได้มากขึ้น
คุณอภิชาต ย้ำว่า “Stablecoin” และ “Agentic AI” มาอย่างแน่นอน แต่ Trust ยังเป็นสิ่งสำคัญ และการออกแบบเทคโนโลยี ต้องคงหลัก “Human in the Loop” คือ ให้ AI ช่วยให้คำแนะนำและช่วยตัดสินใจ โดยมนุษย์ยังคงเป็นผู้คุม หรือต้องมีมนุษย์อยู่ในลูปของกระบวนการทำงาน
“โลกเปลี่ยนเร็ว สถานการณ์ Geopolitics และ AI มาเร็วและแรงมาก เราต้องพร้อมเข้าใจ ปรับตัว และนำเสนอสิ่งใหม่ๆ เข้ามาอยู่ในระบบ แน่นอนว่า ‘Future of Money’ ไม่ใช่แค่การเคลื่อนย้ายเงินให้เร็วเท่านั้น แต่ยังมีเรื่องของ Trust และการทำให้ชีวิตของผู้คนดีขึ้น” ดร.พิพัฒน์พงศ์ กล่าวทิ้งท้าย
คำถามที่พบบ่อย
1. Agentic Finance คืออะไร
แนวคิดการเงินที่ Agentic AI สามารถช่วยตัดสินใจและดำเนินการตาม “Intent” ของผู้ใช้ เช่น การชำระเงิน ตรวจจับ Fraud หรือบริหาร Portfolio ด้านการเงินและการลงทุน อย่างไรก็ตามในขณะที่ AI เป็นผู้ช่วย แต่จากผลสำรวจพบว่าคนยังต้องการเป็นเป็นผู้ควบคุม
2. Agentic Finance ต่างจาก Mobile Banking อย่างไร
Mobile Banking ให้ผู้ใช้ทำธุรกรรมด้วยตัวเอง ขณะที่ Agentic Finance ให้ AI เข้ามาช่วยจัดการบางขั้นตอนตามความต้องการของผู้ใช้
3. เมื่อ AI จัดการเงินได้ มนุษย์ยังสำคัญหรือไม่
ยังสำคัญ โดยแนวคิด “Human in the Loop” ให้ AI ช่วยทำงานและตัดสินใจ ขณะที่มนุษย์ยังสามารถ Approve หยุด หรือควบคุมกระบวนการได้